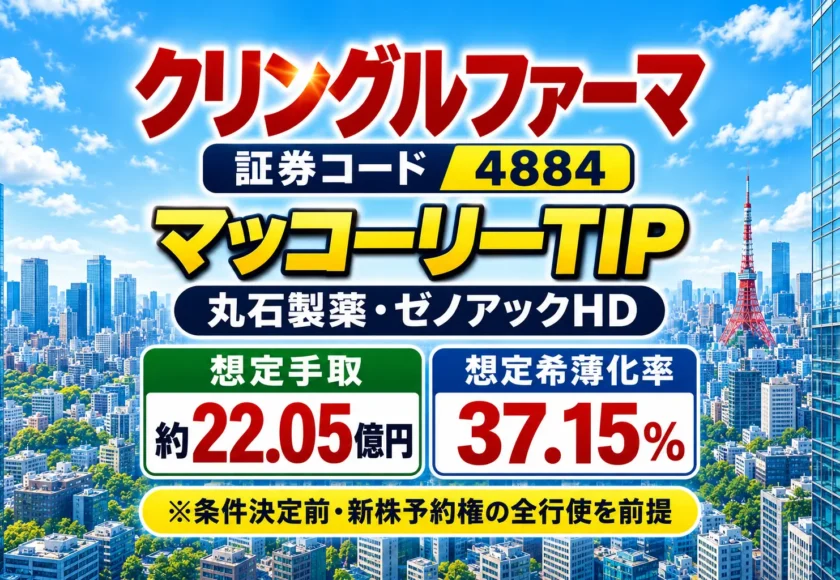
クリングルファーマ(4884・東証グロース)は2026年11月11日、新株式と第19回・第20回新株予約権を第三者割当で発行し、マッコーリー・バンク・リミテッドとの間でターゲット・イシュー・プログラム(TIP)に係る新株予約権買取契約を締結することを決議した。
新株式の割当予定先は、治療薬の国内販売で提携する丸石製薬と、原薬製造を担う日本全薬工業の親会社であるゼノアックホールディングス。新株予約権はマッコーリーに割り当てる予定だ。
一定の株価などを前提に、新株予約権が当初行使価額で全て行使された場合、新株式と合わせた払込金額総額は22億2,124万950円、差引手取概算額は22億524万950円となる。新株式の発行価額・株式数や予約権の発行価額は条件決定日に決まるため、いずれも開示時点の想定額である。
会社が示した前提に基づく株式数ベースの希薄化率は37.15%。調達資金は、脊髄損傷急性期を対象とする治療薬の米国での臨床試験準備や、原薬の製造体制整備などに充てる計画だ。
クリングルファーマはなぜ資金を調達するのか
クリングルファーマは、組換えヒトHGFタンパク質を用いた難治性疾患の治療薬を研究・開発している。主要な開発対象には、脊髄損傷急性期や声帯瘢痕などがある。
今回の調達の中心にあるのは、脊髄損傷急性期を対象とする治療薬について、米国での第Ⅲ相臨床試験に向けた準備を進めることだ。
会社の開示によると、同社は2026年9月に米国食品医薬品局(FDA)へ新薬治験開始申請(IND申請)を提出し、10月にFDAの審査期間が終了してINDが発効した。
今後の準備として、治験用製剤の製造や追加の非臨床試験などに資金を充てる計画である。なお、INDの発効は治療薬の承認を意味するものではない。同社は米国での開発について、提携パートナーを得たうえで進める方針を示している。
新株式と2種類の新株予約権を組み合わせる
今回の資金調達は、事業上のパートナー2社への新株式発行と、マッコーリーへの第19回・第20回新株予約権の発行で構成される。
| 項目 | 内容 |
|---|---|
| 新株式の割当予定先 | 丸石製薬、ゼノアックホールディングス |
| 新株式の割当予定金額 | 丸石製薬3億円、ゼノアックHD2億円 |
| 新株式の発行株式数 | 104万6,000株と仮定。最終的な株式数は条件決定後に確定 |
| 新株予約権の割当予定先 | マッコーリー・バンク・リミテッド |
| 新株予約権の対象株式数 | 第19回・第20回それぞれ107万3,000株、合計214万6,000株 |
| 新株式と予約権を合わせた払込金額総額 | 22億2,124万950円 |
| 差引手取概算額 | 22億524万950円 |
| 払込・割当予定日 | 2026年12月7日 |
| 新株予約権の行使期間 | 2026年12月8日から2028年12月8日まで |
払込金額総額と差引手取概算額は、新株式を一定の発行価額で発行し、新株予約権が当初行使価額で全て行使された場合などを前提とする。予約権の行使価額が修正・調整された場合や、行使されない予約権がある場合など、実際の調達額は変動する。
このうち新株式による調達額は、仮定した条件では4億9,998万8,000円。新株予約権分の差引手取概算額は17億525万2,950円となる。予約権による資金の大部分は、発行時ではなく将来の行使時に払い込まれる。
新株式の発行価額は条件決定日に確定
丸石製薬とゼノアックHDに発行する新株式の価額は、2026年11月18日から20日までの間に会社が定める条件決定日の直前取引日の終値を基に決める。
原則として、その終値の92%に相当する金額の1円未満を切り上げた価額とする。ただし、発行決議日の直前取引日の終値である519円を基に同じ方法で算定した478円を下回る場合は、478円とする。
開示資料では、1株478円で発行すると仮定した場合、丸石製薬への割当ては62万7,600株、ゼノアックHDへの割当ては41万8,400株と試算している。実際の発行価額と株式数は、条件決定後の開示を確認する必要がある。
マッコーリー向け第19回・第20回予約権の違い
マッコーリーに割り当てる第19回と第20回は、それぞれ行使価額の仕組みが異なる。
| 項目 | 第19回 | 第20回 |
|---|---|---|
| 発行予定数 | 1万730個 | 1万730個 |
| 対象株式数 | 107万3,000株 | 107万3,000株 |
| 当初行使価額 | 600円 | 1,000円 |
| 行使価額修正条項 | なし | 当初は固定。会社の取締役会決議により修正を選択できる |
| 修正条項適用時の下限行使価額 | 該当なし | 260円 |
第19回は、株価に応じた行使価額修正条項のない固定型である。第20回は当初1,000円に固定されるが、会社が資金調達のために必要と判断し、取締役会で決議した場合には、発行要項に従って行使価額が修正される。
修正条項が適用された場合、原則として各修正日の直前取引日の終値の92%を基に行使価額を算定し、下限は260円とされる。ただし、一定の制限超過行使に該当する場合の扱いなど、発行要項上の条件がある。
また、両予約権とも、株式分割など所定の事由が生じた場合には、発行要項に基づく調整があり得る。第20回については、会社が修正を選択する前から、常に株価に連動して行使価額が変わるわけではない点が重要だ。
TIPとは何か
TIPは、会社と割当先が新株予約権の買取契約を結び、その条件に基づいて資金調達を進める仕組みである。今回、クリングルファーマはマッコーリーに第19回・第20回予約権を発行し、買取契約を締結する予定だ。
発行だけで予約権の行使代金全額を受け取る仕組みではない。実際の調達額や時期は、予約権の行使、株価、行使価額の修正・調整などに左右される。
特に第20回には会社側の行使価額修正選択権があるため、今後は会社がその選択権を行使するか、適用後の行使価額がどう推移するかを確認したい。
丸石製薬とゼノアックHDは、なぜ出資するのか
丸石製薬:治療薬の国内販売パートナー
丸石製薬は、クリングルファーマと脊髄損傷急性期治療薬に関する国内独占的販売許諾契約を2020年に締結している。さらに2026年9月には、組換えヒトHGFタンパク質を有効成分とする声帯瘢痕治療薬についても、日本における独占的販売許諾などの契約を結んだ。
今回の割当予定金額は3億円。GRCSではなくクリングルファーマの開示によれば、丸石製薬は同社の主要な開発品目の販売先として重要な位置付けにある。
ゼノアックHD:原薬製造を担う日本全薬工業の親会社
ゼノアックHDの完全子会社である日本全薬工業は、クリングルファーマの組換えヒトHGFタンパク質原薬の製造を受託している。
日本全薬工業は2026年9月30日時点でクリングルファーマ株50万840株を保有する筆頭株主であり、今回はその親会社であるゼノアックHDが2億円の新株式を引き受ける予定だ。
販売を担う丸石製薬と、原薬製造を支える日本全薬工業グループ。クリングルファーマは、事業上の重要なパートナーとの資本関係を強めながら、開発と製造の準備を進める。
希薄化率37.15%は何を基準にした数字か
開示資料では、新株式を104万6,000株と仮定し、第19回・第20回新株予約権の対象株式214万6,000株を合わせた319万2,000株を、今回の増加株式数として試算している。
これを2026年9月30日時点の発行済株式総数859万3,200株で割ると、株式数ベースの希薄化率は37.15%となる。議決権数を基準とした会社の試算は37.19%だ。
| 項目 | 開示資料の前提・見込み |
|---|---|
| 基準日の発行済株式総数 | 859万3,200株 |
| 新株式の想定発行数 | 104万6,000株 |
| 新株予約権の対象株式数 | 214万6,000株 |
| 想定される増加株式数 | 319万2,000株 |
| 株式数ベースの希薄化率 | 37.15% |
| 議決権ベースの希薄化率 | 37.19% |
37.15%は、今回の想定増加株式数を基準日の発行済株式総数で割った割合であり、既存株主の持分比率が37.15%低下するという意味ではない。
基準日の株式数に今回の想定新株式数と両予約権の対象株式数だけを加え、ほかの増減を考慮しない場合、基準日時点の株式数は増加後の約72.91%に相当する。これは今回の調達による影響を説明する単純計算であり、他の潜在株式などを含む完全希薄化後の比率ではない。
新株式の発行数は条件決定前の試算であり、実際の株式数は変わり得る。また、予約権の行使による株式の増加は将来の行使状況に左右される。
調達資金は米国での治験準備と製造体制に充当
クリングルファーマは、想定する差引手取概算額の主な使途を次のように示している。
| 資金使途 | 予定額 | 支出予定時期 |
|---|---|---|
| 米国での脊髄損傷急性期の第Ⅲ相試験の準備推進費用 | 6億7,800万円 | 2026年12月〜2028年9月 |
| 新たな製造方法によるHGF原薬の製造体制の構築準備費用 | 6億4,000万円 | 2026年12月〜2028年9月 |
| 国内原薬製造 | 3億1,000万円 | 2026年12月〜2028年9月 |
| 運転資金 | 5億7,700万円 | 2026年12月〜2028年9月 |
| 合計 | 22億500万円 | ― |
会社は、米国での第Ⅲ相試験の準備推進、国内原薬製造、運転資金、新たな製造方法による原薬製造体制の構築準備の順で、支出の優先順位を想定している。なお、計画全体は新株予約権による調達を含むため、実際の資金充当は行使状況などに左右される。
資本提携とTIPで、開発の次の段階を目指す
今回の案件では、丸石製薬とゼノアックHDという事業上のパートナーが新株式を引き受け、マッコーリーが2種類の新株予約権を引き受ける予定だ。
クリングルファーマにとっては、販売・製造に関わる企業との資本関係を強めつつ、米国での治験準備や原薬の製造体制整備に向けた資金を確保する計画である。一方、既存株主は新株式の発行や予約権の行使による持分比率の低下を受ける。
今後は、新株式の条件決定、12月7日の払込み・割当て、予約権の行使状況に加え、米国での開発準備と提携パートナーの獲得がどう進むかが注目される。
出典
上場企業との資本提携・M&Aを検討している経営者の方へ
PIPES.jpでは、第三者割当増資やPIPEs、資本業務提携の事例を分析し、上場企業と成長企業の資本提携について研究しています。上場企業・未上場企業のどちらの立場からでも、資本政策や事業統合に関するご相談を受け付けています。
※本記事は公表資料に基づく情報提供を目的としており、特定の有価証券の取得・売却や投資を勧誘するものではありません。資金調達・M&Aの成立や株価、上場維持を保証するものではありません。