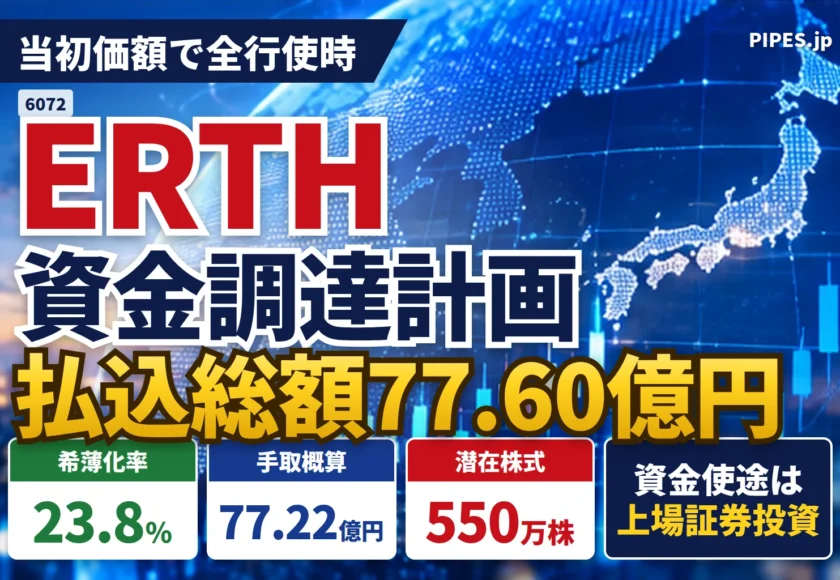
ERTH Group(証券コード6072)は2026年10月30日、EVO FUNDとアストリス・ファイナンシャル・アドバイザリー合同会社を割当予定先とする、第5回・第6回・第7回新株予約権の発行を決議した。
新株予約権は合計5万5,000個で、全て行使された場合の潜在株式数は550万株。発行代金と行使代金を合わせた払込金額総額は77億5,963万5,000円、発行諸費用を差し引いた手取概算額は77億2,213万5,000円となる。ただし、この金額は全ての新株予約権が当初の行使価額で行使された場合の試算であり、発行時点で全額が入金されるわけではない。
今回の第三者割当は、株主向け第8回新株予約権の無償割当てと併用される。会社は両方の調達資金を、新たに始める国内上場有価証券への投資事業に充てる方針だ。
今回の発表の概要
- 第5回・第6回をEVO FUND、第7回をアストリスに割り当てる。
- 新株予約権は合計5万5,000個、全行使時の潜在株式数は550万株。
- 行使価額は1,200円、1,400円、1,700円の3段階。
- 第三者割当分の差引手取概算額は約77億2,213万円。
- 全行使時の希薄化率は発行済株式数ベースで23.8%、議決権ベースで24.5%。
- 調達資金は株主向け第8回新株予約権の手取金と合わせ、国内上場有価証券の取得に使う予定。
行使価額を3段階に設定したTIP
今回のスキームは、ターゲット・イシュー・プログラム(TIP)と呼ばれる新株予約権を使った資金調達だ。会社は行使価額を3段階に設定し、株価や資金需要などを踏まえた段階的な株式発行を想定している。
各回号に行使価額の修正条項はない。一方、一定の場合には行使価額の調整が行われる可能性があるため、どのような場合も価格が変わらないという意味ではない。
| 項目 | 第5回 | 第6回 | 第7回 |
|---|---|---|---|
| 発行個数 | 20,000個 | 20,000個 | 15,000個 |
| 潜在株式数 | 2,000,000株 | 2,000,000株 | 1,500,000株 |
| 新株予約権の発行価額 | 403円/個 | 75円/個 | 5円/個 |
| 行使価額 | 1,200円/株 | 1,400円/株 | 1,700円/株 |
| 全行使時の行使代金 | 24億円 | 28億円 | 25億5,000万円 |
| 割当予定先 | EVO FUND | EVO FUND | アストリス |
割当日は2026年11月18日、行使期間は同年11月19日から2028年11月20日までの予定。ただし、株主向け第8回新株予約権の行使期間である2027年1月25日から2月26日までは、割当予定先が今回の新株予約権を行使しない合意がある。また、2026年12月29日と30日も行使できない。
第三者割当による資金調達の流れ
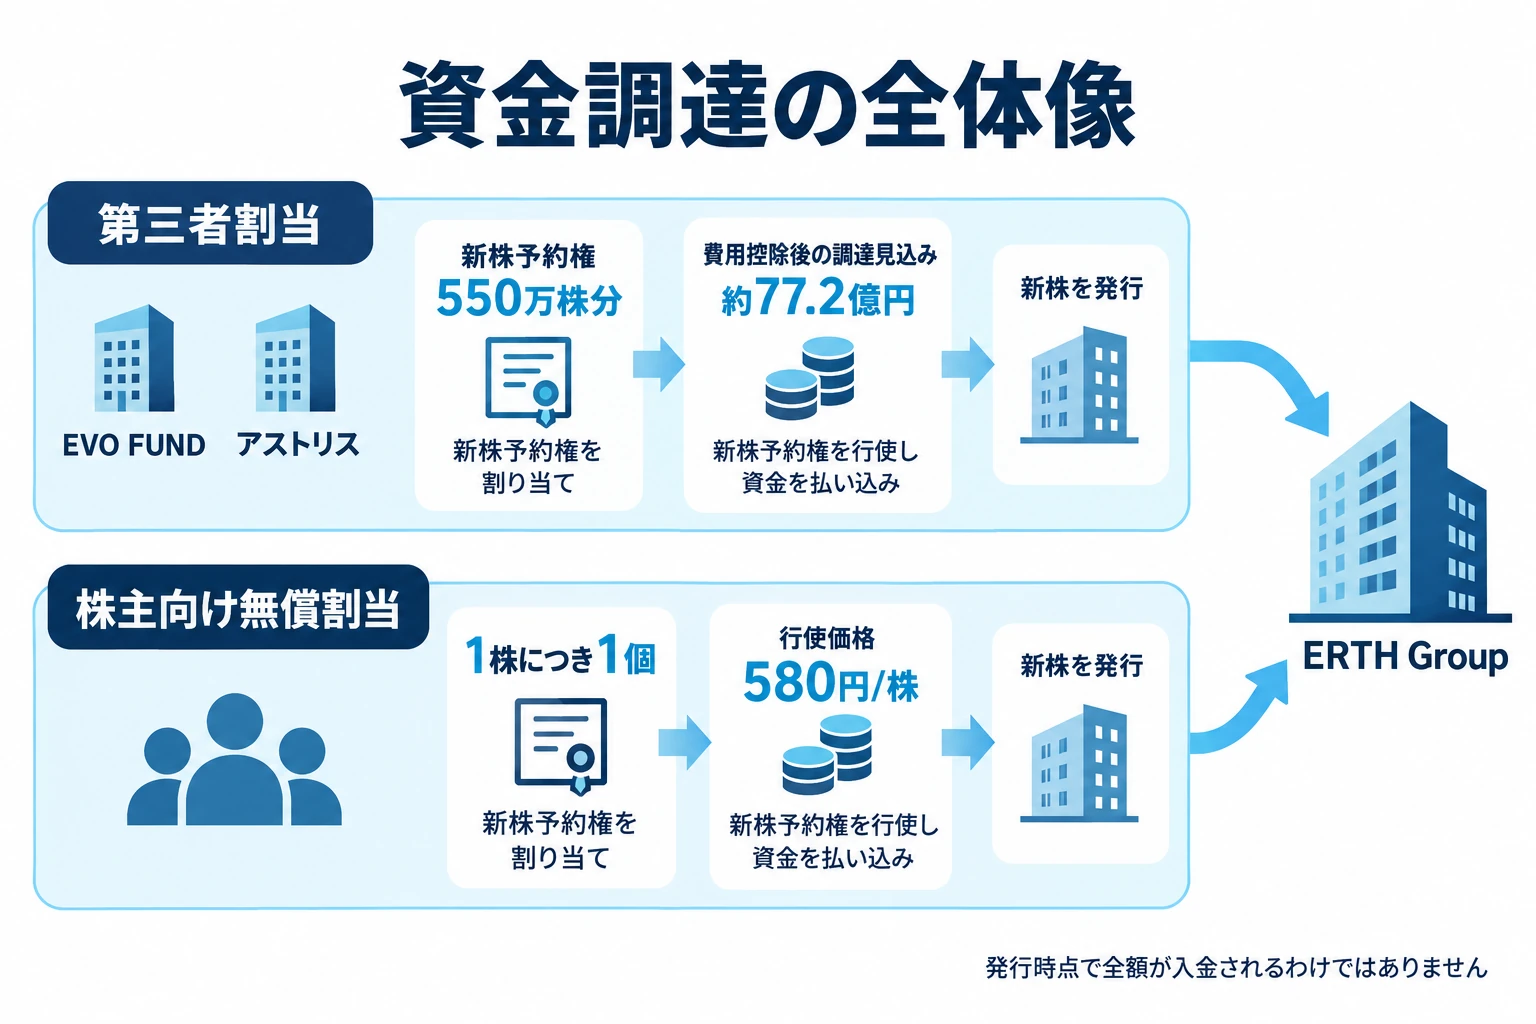
第三者割当分の差引手取概算額77億2,213万5,000円は、全ての新株予約権が当初の行使価額で行使されることを前提に、発行諸費用3,750万円を差し引いて算出した金額だ。資金は新株予約権の発行時に全額入るのではなく、割当先が権利を行使し、払込みをした分だけ会社に入る。
行使価額を調整した場合や、権利が行使されない場合、会社が取得した権利を消却した場合には、調達額が増減する可能性がある。
第5回・第6回には一定条件下の強制行使条項
EVO FUNDに割り当てる第5回・第6回には、一定条件の下で強制行使を求める条項が設けられている。会社の開示によると、行使価額を1%以上上回る価格で成立した取引の出来高などを基に、出来高の10%に対応する数の新株予約権を行使する仕組みだ。
ただし、対象となる出来高には上限があり、株価の状況や行使停止指定など、強制行使義務が適用されない条件も定められている。したがって、条項があることだけで調達額が確定するわけではない。
第7回には強制行使条項がなく、アストリスが任意の数を行使できる。第7回が行使されなければ、その分の資金は調達できない。
株主向け第8回と合わせて約206億円を投資資金に
第8回新株予約権は、2026年12月31日時点の株主に普通株式1株につき1個を無償で割り当てる予定だ。1個を行使すると新株1株を取得でき、行使価額は1株580円。予約権を受け取ることは無償だが、株式を取得するには払込みが必要となる。
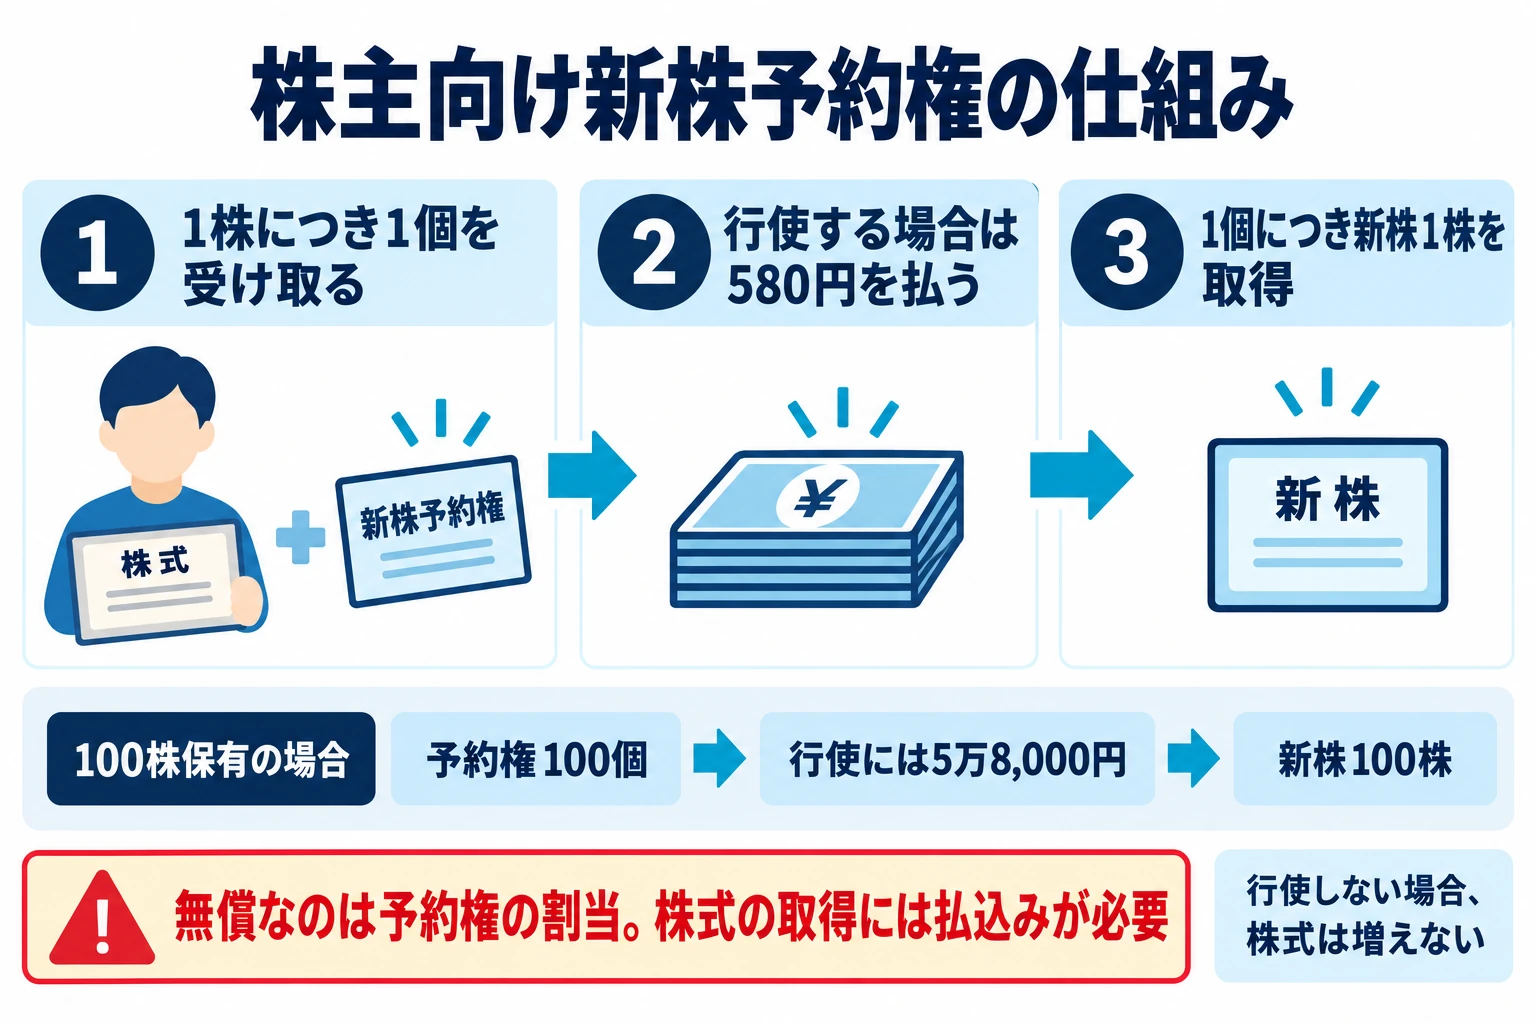
たとえば、100株を保有する株主が割り当てられた100個を全て行使する場合、必要な払込額は5万8,000円となる。一般株主の行使期間は2027年1月25日から2月26日までの予定だ。
会社は、現時点で想定する資金需要を約200億円と説明している。第三者割当だけでは必要額に届かないため、株主向け第8回新株予約権の無償割当てを併用する。
資金使途表では、第三者割当分の手取金77億2,200万円と、第8回新株予約権の手取金129億1,500万円を合わせた206億3,700万円を、国内上場有価証券への投資資金に充てる予定だ。支出予定時期は2026年11月から2029年11月までとされている。
この206億3,700万円も、両方の新株予約権が想定どおりに行使された場合の手取額を基にした計画であり、調達実績ではない。株主向け第8回新株予約権は上場されず、自由に市場売買できない。割当条件や行使期間などの詳細は、株主向け無償割当ての開示資料で確認できる。
希薄化率は発行済株式数ベースで23.8%
全ての新株予約権が行使された場合に交付される株式は550万株。2026年9月末の発行済株式総数2,314万8,000株に対する希薄化率は23.8%となる。議決権ベースでは、既存の議決権数22万4,073個に対して新たに5万5,000個が加わり、希薄化率は24.5%と会社は説明している。
希薄化は予約権の行使に応じて段階的に発生する。第三者割当分の株式数と資金調達額は、実際の行使状況を追って確認したい。
割当予定先と株式の売却方針
第5回・第6回の割当予定先であるEVO FUNDは、上場株式への投資を主な目的とする投資ファンドだ。第7回の割当予定先であるアストリスは、アストリス・アドバイザリー・ジャパン株式会社を親会社とする合同会社である。
両社は、行使によって取得する株式を原則として長期間保有せず、基本的には市場内で売却する方針だと会社は説明している。この方針は、会社側が割当予定先から口頭で確認した内容として開示されている。売却に際しては、市場への影響を考慮するとされる。
割当予定先による株式売却が進めば、市場での需給に影響する可能性がある。会社も、株式の売却によって株価が下落する可能性をリスクとして挙げている。
アストリスの資金面と会社の対応策
アストリスは2026年10月に設立された新会社で、開示資料では資本金100万円、従業員2人とされている。第7回新株予約権の発行価額は合計7万5,000円で、会社はその払込資金について、アストリスが親会社から借り入れる200万円で手当てすると説明している。
一方、行使に必要な資金については、アストリスが株式会社Kaihouから借りる株式、または第7回の行使で取得した株式を売却した資金を使う予定とされている。会社は、アストリスの保有資金は限定的としつつ、この資金計画で行使が可能と判断したと説明している。
第7回の行使が進まない場合に備え、会社は新株予約権を取得し、行使の蓋然性が高いと判断する別の割当先へ譲渡する方法などを示している。第7回の全行使時の行使代金は25億5,000万円であり、実際の行使状況と割当先の対応は今後の確認点となる。
株式会社Kaihouは、EVO FUNDに最大200万株、アストリスに最大150万株を貸し付ける予定で、貸株利率はいずれも0%とされている。貸株契約では、割当先が新株予約権の行使で取得する株式数の範囲内で、ヘッジ目的以外に売却などの処分をしない旨が定められている。
アストリスの親会社からは、リサーチレポートの作成、IR戦略への助言、海外投資家との接点拡大、投資対象株式の売り手探索などの連携提案があったとされる。一方、今回の開示資料では、これらの支援について資本業務提携契約を締結したとは記載されていない。
投資家が確認したいポイント
- 2026年11月18日に予定される新株予約権の発行と払込み
- 各回号の行使株数、行使時期、実際の調達額
- 第8回新株予約権を含む資金調達全体の行使状況
- アストリスへの割当分が行使されるか、会社が取得・譲渡する対応を取るか
- 行使で取得した株式の売却状況と市場への影響
- 調達資金で取得する投資先や、投資事業の運用実績
- アストリスの親会社によるIR支援などが具体化するか
まとめ
ERTH Groupは、第5回から第7回までの新株予約権をEVO FUNDとアストリスに割り当て、全行使時の差引手取概算額として約77億2,213万円を見込む。株主向け第8回新株予約権と合わせた資金使途表上の金額は約206億3,700万円で、国内上場有価証券への投資に充てる計画だ。
一方、調達額は新株予約権の行使状況に左右され、全額が発行時に入るわけではない。最大550万株の発行による希薄化に加え、割当先の行使と売却、アストリスの資金面、新たな投資事業の実績を継続して確認する必要がある。
出典
- ERTH Group「第三者割当による第5回、第6回及び第7回新株予約権の発行並びに新株予約権の買取契約(TIP)の締結に関するお知らせ」
- ERTH Group「新株予約権(非上場)の無償割当てに関するお知らせ」
上場企業との資本提携・M&Aを検討している経営者の方へ
PIPES.jpでは、第三者割当増資やPIPEs、資本業務提携の事例を分析しています。資本政策や上場企業との連携についてご相談ください。
※本記事は公表資料に基づく情報提供を目的としており、特定の有価証券の取得・売却や投資を勧誘するものではありません。