株式会社Veritas In Silico(東証グロース、証券コード:130A、以下「VIS」)は2026年10月13日17時、LCAO、MAP246、BEMAPを割当予定先として、第5回から第9回新株予約権を第三者割当で発行すると開示しました。
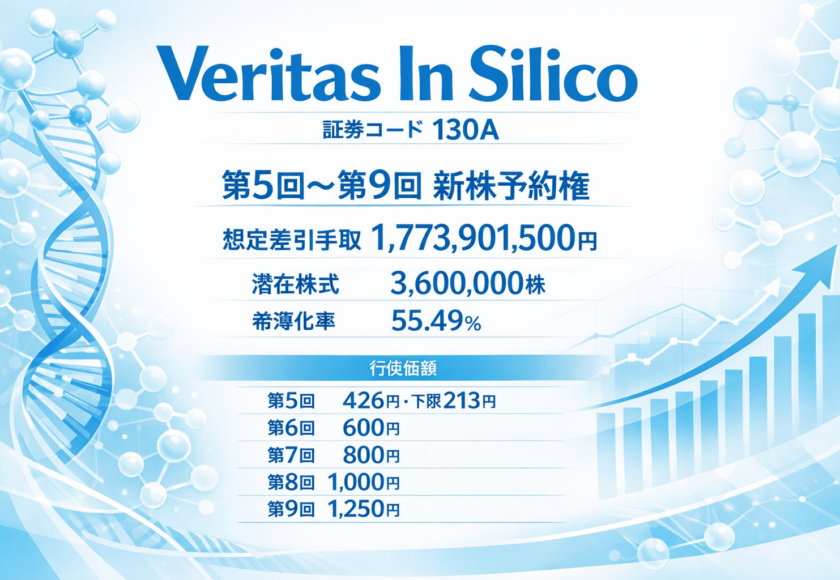
当初行使価額などを前提とする差引手取概算額は1,773,901,500円、潜在株式数は合計3,600,000株です。会社開示の希薄化率は発行済株式数ベースで55.49%、議決権ベースで55.53%となります。
区分:本記事の「事実」は、添付された2026年10月13日付一次資料だけを根拠としています。「分析」「推論」「一般論」「仮説」「未確認事項」は、それぞれ明示して区別します。
案件の基本情報
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社Veritas In Silico |
| 証券コード | 130A |
| 市場 | 東証グロース市場 |
| 開示日時 | 2026年10月13日 17:00 |
| 手法 | 第三者割当による第5回から第9回新株予約権 |
| 割当日・払込期日 | 2026年10月29日 |
| 行使期間 | 2026年10月30日から2029年10月29日まで |
| 割当予定先 | Long Corridor Alpha Opportunities Master Fund(LCAO)、MAP246 Segregated Portfolio(MAP246)、BEMAP Master Fund Ltd.(BEMAP) |
| 潜在株式数 | 合計3,600,000株 |
| 払込金額の総額 | 1,785,801,000円 |
| 差引手取概算額 | 1,773,901,500円 |
| 希薄化率 | 発行済株式数ベース55.49%、議決権ベース55.53% |
| 主な資金使途 | 自社パイプラインの動物試験、医師主導臨床試験などの開発研究費 |
何を誰に発行するのか
事実:5種類の新株予約権を3ファンドへ割り当て
| 回号 | 潜在株式数 | 当初行使価額 | 新株予約権発行代金 | 当初条件による調達額 |
|---|---|---|---|---|
| 第5回 | 3,000,000株 | 426円 | 2,550,000円 | 1,280,550,000円 |
| 第6回 | 200,000株 | 600円 | 104,000円 | 120,104,000円 |
| 第7回 | 200,000株 | 800円 | 78,000円 | 160,078,000円 |
| 第8回 | 100,000株 | 1,000円 | 35,000円 | 100,035,000円 |
| 第9回 | 100,000株 | 1,250円 | 34,000円 | 125,034,000円 |
| 合計 | 3,600,000株 | ― | 2,801,000円 | 1,785,801,000円 |
各回号の割当比率は、LCAOが74%、MAP246が8%、BEMAPが18%です。第5回はLCAOへ22,200個、MAP246へ2,400個、BEMAPへ5,400個が割り当てられます。第6回・第7回はそれぞれ1,480個、160個、360個、第8回・第9回はそれぞれ740個、80個、180個です。
分析:発行時の入金は280.1万円にとどまる
払込金額の総額1,785,801,000円のうち、新株予約権の発行時に会社へ入る金額は2,801,000円です。残る1,783,000,000円は、すべての新株予約権が当初行使価額で行使された場合の行使代金です。
したがって、差引手取概算額約17.73億円は発行日に一括で入金される金額ではありません。実際の資金流入額と時期は、各新株予約権の行使状況と適用行使価額に左右されます。
第5回は行使価額修正型
事実:前週最終取引日終値の90%へ修正
第5回新株予約権の当初行使価額は426円です。2026年10月30日以降、各行使請求通知日の属する週の前週最終取引日における終値の90%相当額へ行使価額が修正されます。下限行使価額は213円で、上限行使価額はありません。
潜在株式数は3,000,000株で固定されています。ただし、株式分割など発行要項に定める調整事由が生じた場合は調整される可能性があります。
事実:全部行使コミットと中間行使コミット
会社の説明では、第5回には原則として2029年10月29日までに全数を行使する全部行使コミットが付されます。また、合計500,000株分について、原則として2027年3月31日までに行使する中間行使コミットが設定されるとされています。
一方、株価が下限行使価額を下回る場合、出来高が5,000株未満の場合、会社が設定した行使停止期間などは計算対象日から除外されます。一定の条件に該当した場合、割当予定先の行使義務が免除されるため、全部行使コミットは無条件の資金保証ではありません。
分析:コミットは「17.73億円の入金保証」ではない
第5回のコミットは新株予約権の行使義務に関する条件です。行使価額は株価に応じて変動し、コミットが消滅する条件もあります。このため、当初行使価額を前提とする調達予定額そのものが保証されているわけではありません。
第6回から第9回はターゲット・イシュー
事実:600円から1,250円まで4段階の目標価格
第6回から第9回は「ターゲット・イシュー・プログラム」と説明されています。当初行使価額は第6回600円、第7回800円、第8回1,000円、第9回1,250円です。
開示前営業日である2026年10月9日の終値は426円であるため、4回号はいずれも当該終値を上回る当初行使価額です。
事実:会社が修正選択権を持つ
第6回から第9回は、発行時点では固定行使価額ですが、会社が資金調達のため必要と判断し、取締役会で決議した場合、行使価額修正条件を付加できます。
修正選択後の行使価額は、原則として各行使請求の効力発生日が属する週の前週最終取引日の終値の90%相当額です。下限行使価額は各回とも213円です。
分析:プレミアム型から修正型へ切り替えられる設計
当初は株価上昇局面での行使を想定した価格設定ですが、行使が進まない場合には、会社の判断で市場価格連動型へ変更できる構造です。
この設計は調達可能性を高める一方、修正選択が行われた場合には、当初の600円から1,250円というターゲット価格を前提とした調達額から減少する可能性があります。
希薄化と市場売却
事実:会社開示の希薄化率は55%超
本件の潜在株式数は3,600,000株です。2026年10月13日現在の発行済株式総数6,487,114株を分母とする希薄化率は55.49%、議決権数64,828個を分母とする希薄化率は55.53%と開示されています。
会社は、本件が大規模な第三者割当に該当するとしています。株主総会による意思確認は行わず、社外取締役・社外監査役3名による第三者委員会から、必要性と相当性が認められるとの意見を取得しています。
事実:割当予定先は長期保有を予定していない
割当予定先は純投資目的で、新株予約権の行使により取得した株式を原則として長期間保有する意思を有していません。市場への影響を勘案しながら市場内で売却し、ブロックトレードの相手が見つかった場合は市場外で売却する方針とされています。
会社が示した過去6カ月の1日当たり平均出来高は19,500株です。また、代表取締役社長の中村慎吾氏は、割当予定先3社へ合計上限500,000株を無償・無担保で貸し付ける予定です。貸株は本新株予約権に関するヘッジ目的に限定される契約とされています。
推論:行使と売却の進行は株価・出来高の追跡が必要
割当予定先の保有方針と貸株契約を踏まえると、行使取得株式が順次市場へ供給される可能性があります。ただし、実際の売却時期、数量、売却方法は開示時点では確定していません。
潜在株式数だけで将来の株価影響を断定することはできません。月間行使状況、出来高、残存新株予約権数、貸株残高に関する今後の開示を合わせて確認する必要があります。
資金使途
事実:2027年から2029年の開発研究費
差引手取概算額1,773,901,500円は、2027年1月から2029年12月までに実施予定の自社パイプラインに関する動物試験、医師主導臨床試験などの開発研究費へ全額充当される予定です。
会社が対象として挙げた主な開発案件は次のとおりです。
- p53遺伝子を標的とする、心臓血管手術後に惹起される急性腎不全の予防薬
- H19遺伝子を標的等とするがん治療薬
- TDP-43 MP13遺伝子を標的とするALS治療薬
- 2027年の創出を見込む新たな医薬品候補物質1件
- 臓器還流用医療機器「Perfusio」の活用を視野に入れた医師主導臨床試験
会社は、2027年度の開発研究費を125百万円、2028年度を1,200百万円、2029年度を1,150百万円、3年度合計で2,475百万円と想定しています。本件調達資金と手元資金を合わせて充当する計画です。
分析:資金使途総額は本件の想定手取額を上回る
開示された3年間の開発研究費2,475百万円は、本件の差引手取概算額1,773百万円を上回ります。会社は不足分を手元資金で補う方針ですが、実際の調達額が想定を下回った場合には、研究開発の優先順位の精査、自己資金の充当、国内外の製薬会社との共同開発への転換を検討するとしています。
既存ファイナンスとの関係
事実:第1回から第4回新株予約権が残存
2026年10月13日時点で、過去に発行した第1回から第4回新株予約権の未行使残高に対応する潜在株式数は374,256株で、発行済株式数に対する比率は5.77%です。
今回の開示には、第1回から第4回新株予約権を取得・消却するとの記載はありません。本件3,600,000株とは別に、既存の潜在株式が残っています。
事実:2024年公募増資の資金は全額充当済み
2024年2月の公募増資による差引手取額848,179千円は、2026年8月までに全額充当済みです。当初の研究開発費の一部は、川崎研究所の設備投資や人材投資を含む運転資金へ振り替えられました。
分析:今回調達は既存ワラントの置き換えではない
添付資料上、今回の第5回から第9回新株予約権は、既存の第1回から第4回新株予約権を消却して置き換える設計ではありません。したがって、今後は今回分だけでなく、既存新株予約権の行使状況も並行して追跡する必要があります。
会社側が持つコントロール
事実:行使停止、修正選択、取得条項
会社は、各回号について行使停止期間を合計4回まで設定できます。1回の行使停止期間は10連続取引日以下で、各期間の間は少なくとも5取引日空ける条件です。
また、第6回から第9回では行使価額修正を選択でき、全回号について、取締役会決議により残存新株予約権の全部または一部を発行価額と同額で取得できるコール・オプションがあります。行使期間末には、残存する新株予約権を払込金額と同額で買い取る契約が予定されています。
分析:調達確度と希薄化管理の両立を狙う構造
第5回の行使コミットで資金調達の確度を高め、第6回から第9回では株価上昇時の追加調達を狙う一方、行使停止、修正選択、取得条項により会社が一定の裁量を持つ構造です。
ただし、行使停止は資金流入も止めるため、希薄化の抑制と資金需要の充足にはトレードオフがあります。
PIPESとしての論点
- 約17.73億円は即時入金額ではない:発行時の入金は280.1万円で、大部分は将来の行使に依存します。
- コミットには消滅条件がある:全部行使コミットを無条件の調達保証とみなすことはできません。
- 第5回と第6~9回は価格構造が異なる:第5回は当初から修正型、第6~9回は当初固定で会社が修正を選択できます。
- 希薄化率は55%超:大規模な第三者割当であり、既存の第1~4回新株予約権も別途残存しています。
- 割当予定先は売却方針:長期保有ではなく、市場内売却またはブロックトレードを予定しています。
- 研究開発計画は調達想定額を上回る:3年間の開発研究費2,475百万円に対し、本件の差引手取概算額は1,773百万円です。
一般論:同種案件で確認すべきポイント
- 新株予約権の発行代金と、将来の行使代金を分ける。
- 行使コミットが株数保証なのか、金額保証なのかを確認する。
- コミットの期間延長事由、消滅事由、行使停止との関係を読む。
- 行使価額修正型でも、潜在株式数が固定か変動かを確認する。
- 固定価額型と説明されていても、会社側の修正選択権がないか確認する。
- 会社開示の希薄化率の分母と基準日を確認する。
- 既存ワラントが取得・消却されるのか、並存するのかを確認する。
- 割当先の保有方針、貸株、月間行使制限、譲渡制限を確認する。
仮説
会社が第6回から第9回の修正選択権を行使するかどうかは、将来の株価、研究開発資金の必要時期、第5回の行使進捗によって判断される可能性があります。ただし、具体的な判断基準や行使順序は一次資料では示されていません。
未確認事項
- 第5回から第9回が実際にいつ、何個行使されるか。
- 実際の平均行使価額と最終的な調達総額。
- 第5回の全部行使コミットが満了まで維持されるか。
- 第6回から第9回について、会社が行使価額修正選択権を行使するか。
- 割当予定先による取得株式の実際の売却時期、数量、価格。
- 会社が行使停止、取得、買戻しを実施するか。
- 既存の第1回から第4回新株予約権が今後どの程度行使されるか。
- 動物試験、医師主導臨床試験、Perfusioの許可取得が計画どおり進むか。
- 2029年頃に想定するライセンスアウトが実現するか。
- 添付一次資料の公開URL。
- 比較候補となる過去案件との厳密な横断比較。今回は対象会社の添付一次資料だけを事実認定の根拠としたため、比較候補の一次資料再検証は行っていません。
今後の追跡項目
- 2026年10月29日の新株予約権発行代金の払込完了
- 第5回の月間行使状況と500,000株分の中間行使コミット
- 第5回の行使価額、残存個数、コミット消滅事由の発生有無
- 第6回から第9回の行使開始と行使価額修正選択決議
- 大量行使、行使停止、行使停止撤回に関する開示
- 残存新株予約権の取得、買戻し、消却
- 第1回から第4回新株予約権の行使状況
- 調達実額と研究開発費への充当状況
- 動物試験、医師主導臨床試験、Perfusioの製造販売許可
- パイプラインのライセンスアウトと収益化
一次資料:株式会社Veritas In Silico「第三者割当による第5回(行使価額修正条項付)及び第6回から第9回新株予約権(ターゲット・イシュー・修正選択権付)の発行ならびに、新株予約権の買取契約締結のお知らせ」(2026年10月13日)