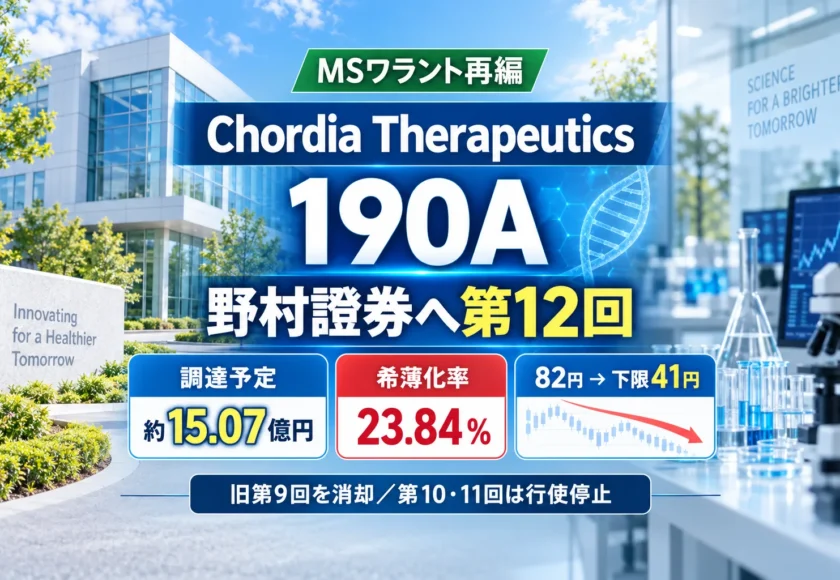
Chordia Therapeutics株式会社(証券コード:190A、東証グロース)は2026年8月24日16時、野村證券株式会社を割当先とする第12回新株予約権の発行を公表しました。第12回は行使価額修正条項と停止指定条項を備えたMSワラント型で、潜在株式数は18,422,000株です。
同社は同時に、既存の第9回新株予約権を取得・消却し、第10回・第11回新株予約権には行使停止を指定しました。単純な追加調達ではなく、既存ワラントの整理と新しい資金調達枠への切り替えを同時に進めるリファイナンス型の資本政策です。
この記事のポイント
- 割当先は野村證券株式会社
- 第12回新株予約権は184,220個、潜在株式数18,422,000株
- 当初行使価額82円、下限行使価額41円
- 差引手取概算額は1,506,683,260円
- 発行済株式数に対する最大希薄化率は23.84%
- 第9回を取得・消却し、第10回・第11回には行使停止を指定
- 資金はrogocekibの臨床試験へ充当
Chordia Therapeuticsの資金調達概要
| 会社名 | Chordia Therapeutics株式会社 |
|---|---|
| 証券コード | 190A |
| 市場 | 東証グロース |
| 開示日時 | 2026年8月24日16時 |
| 資金調達手法 | 第三者割当による第12回新株予約権(行使価額修正条項付・停止指定条項付) |
| 割当先 | 野村證券株式会社 |
| 新株予約権数 | 184,220個 |
| 潜在株式数 | 18,422,000株 |
| 当初行使価額 | 82円 |
| 下限行使価額 | 41円 |
| 差引手取概算額 | 1,506,683,260円 |
| 最大希薄化率 | 23.84% |
| 割当日 | 2026年9月9日 |
| 行使可能期間 | 2026年9月11日~2028年9月8日 |
新株予約権1個につき100株が割り当てられ、対象株式数は固定されています。一方、行使価額は市場株価に連動して修正されるため、実際の調達額は株価と行使状況によって増減します。
第12回新株予約権はどのようなMSワラントか
第12回新株予約権の当初行使価額は82円です。各行使請求の通知が行われた日の直前取引日の終値の90%に相当する金額へ修正されます。ただし、41円を下回ることはありません。
株価が上昇すれば高い行使価額で資金を調達できる可能性があります。一方、株価が下落すると行使価額も下がるため、同じ株数が行使されても会社へ入る資金は当初想定を下回る可能性があります。さらに、株価が行使条件を満たさなければ、権利行使そのものが進まない場合があります。
MSワラントの基本構造と株価への影響は、MSワラントとは?株価下落・希薄化リスク・第三者割当との違いを解説で詳しく整理しています。
停止指定条項により会社が行使時期を制御できる
今回の第12回には停止指定条項があります。Chordia Therapeuticsは、所定の期間内で野村證券が新株予約権を行使できない期間を指定できます。また、一度行った停止指定を取り消すことも可能です。
これにより、会社は株価や出来高、研究開発資金の支出時期を見ながら、ワラントの行使を一時的に止められます。ただし、停止中は資金も入らないため、株価への配慮と資金需要のバランスが重要です。
旧第9回新株予約権は取得・消却
Chordia Therapeuticsは、第12回の割当日と同じ2026年9月9日に、第9回新株予約権の残存分を取得し、同日付で消却する予定です。開示時点の残存数は25,664個で、残存潜在株式は2,566,400株に相当します。
第9回を残したまま第12回を追加すると、複数のMSワラントが並行して存在し、将来の希薄化や株式需給が読みづらくなります。残存分を消却してから新しい調達枠へ切り替えることで、旧ファイナンスを整理する狙いがあります。
第10回・第11回は行使停止指定
同社は2026年8月24日、第10回・第11回新株予約権についても行使停止を指定しました。第9回のように消却するのではなく、既存の権利を残したまま、一定期間の行使を止める対応です。
今回の資本政策を読むうえでは、第12回だけを見るのでは不十分です。構造は「第9回を取得・消却」「第10回・第11回を停止」「第12回を新規発行」という三つの動きで構成されています。新旧ワラントを整理しながら、直近の臨床開発に必要な資金を第12回で確保する設計です。
最大希薄化率は23.84%
第12回新株予約権の潜在株式数18,422,000株を、発行決議日時点の発行済株式数77,258,400株で割ると、最大希薄化率は23.84%です。
18,422,000株 ÷ 77,258,400株 × 100 = 約23.84%
25%をわずかに下回る水準ですが、既存株主にとって小さい希薄化ではありません。また、希薄化は新株予約権が行使された段階で発生し、取得された株式が市場で売却されれば需給にも影響します。
希薄化率の計算方法は、希薄化率の計算方法を解説|第三者割当増資で何%薄まるのか?もあわせて確認してください。
調達予定額は約15.07億円
| 払込金額の総額 | 1,516,683,260円 |
|---|---|
| 発行諸費用の概算額 | 10,000,000円 |
| 差引手取概算額 | 1,506,683,260円 |
この金額は、全ての新株予約権が当初行使価額82円で行使される前提の概算です。行使価額が下方修正された場合や、一部が行使されない場合、実際の手取額は減少します。
資金使途はrogocekibの臨床開発
| 具体的な資金使途 | 金額 | 支出予定時期 |
|---|---|---|
| 第1/2相臨床試験の拡大コホート実施費用 | 11億円 | 2027年8月期第1四半期~2028年8月期第1四半期 |
| 薬物相互作用の検討費用 | 4億600万円 | 2027年8月期第4四半期~2029年8月期第1四半期 |
| 合計 | 15億600万円 | ― |
rogocekibは、再発または難治性の急性骨髄性白血病や骨髄異形成症候群などを対象に開発が進められているCLK阻害薬です。今回の調達資金は、米国で進める第1/2相臨床試験の拡大コホートと、併用薬による影響を調べる薬物相互作用試験へ充当されます。
バイオベンチャーの資金調達では、調達の成否が臨床試験の進行速度に直結します。株価下落でワラントの行使が進まなければ、自己資金や別の資金調達、開発計画の見直しが必要になる可能性があります。
PIPESとして注目すべきポイント
1.追加発行ではなくワラント再編である
第9回を消却し、第10回・第11回を停止したうえで、新しい第12回へ移行します。複数の資金調達枠を整理し、資金使途と調達時期を組み直した点が本件の中心です。
2.野村證券への割当である
割当先は野村證券です。ファンドが長期保有を目的に普通株を取得する案件とは異なり、市場環境に応じて新株予約権が行使される証券会社引受型のエクイティ・ファイナンスです。
3.停止指定があっても調達額は保証されない
停止指定は会社が行使時期を制御する手段ですが、必要な時期に必要な金額を必ず調達できる保証ではありません。株価、出来高、行使価額、臨床試験の進捗を継続して確認する必要があります。
4.25%ルール直前の規模
最大希薄化率は23.84%で、東証が大規模な第三者割当として追加手続きを求める25%の基準を下回ります。形式的に基準未満であっても、既存株主への影響は大きく、発行後の行使状況と株式需給が重要です。
今後確認すべき開示
- 2026年9月9日の第12回割当と第9回取得・消却
- 第10回・第11回の停止指定解除の有無
- 第12回新株予約権の月間行使状況・大量行使
- 実際の行使価額と累計調達額
- rogocekib臨床試験の症例組入れと進捗
- 野村證券の保有・売却に伴う株式需給
まとめ
Chordia Therapeuticsが発行する第12回新株予約権は、野村證券を割当先とする行使価額修正条項付・停止指定条項付のMSワラントです。潜在株式数は18,422,000株、当初行使価額82円、下限行使価額41円、最大希薄化率は23.84%です。
最大の特徴は、第9回の取得・消却、第10回・第11回の行使停止、第12回の新規発行を同時に行う点です。約15.07億円の調達予定額はrogocekibの臨床試験に充当されますが、実際の調達額は今後の株価と行使状況に左右されます。
本件は、単なるMSワラントの追加ではなく、既存ファイナンスを整理して臨床開発資金を再確保するPIPES型のリファイナンス事例として追跡する価値があります。
関連記事
本記事はChordia Therapeuticsの適時開示資料を基に資本政策の仕組みを整理したもので、特定銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任で行ってください。