最終更新日:2026年7月31日
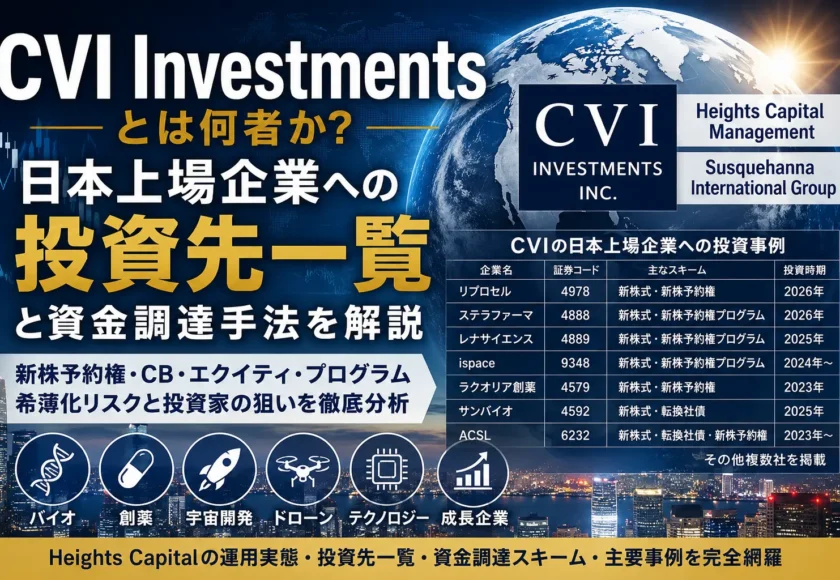
CVI Investments, Inc.は、日本の上場企業が実施する第三者割当増資、新株予約権、転換社債型新株予約権付社債などに繰り返し登場する海外機関投資家です。
近年では、リプロセル、ステラファーマ、レナサイエンス、ispace、サンバイオ、ACSLなど、研究開発や成長投資に大規模な資金を必要とする企業への投資が確認されています。
しかし、CVI Investmentsについて検索すると、会社の所在地、所有者、Heights Capital Managementとの関係、Susquehanna International Groupとの関係など、断片的な情報しか見つからないことがあります。
また、CVI Investmentsという名称から、欧州のCredit Value Investmentsやポーランドの投資会社と混同されることもありますが、日本の上場企業への第三者割当で登場するCVI Investments, Inc.とは別の組織です。
本記事では、CVI Investmentsの法的な位置付け、運用主体、日本上場企業への主要な投資事例、使用される資金調達スキーム、既存株主が確認すべき希薄化・株式需給リスクを整理します。
本記事の調査範囲:本記事の投資先一覧は、各上場企業、東京証券取引所、米国証券取引委員会などの公開資料で確認できた主要事例を掲載しています。CVI Investmentsによる日本上場企業への全投資を網羅しているとは限りません。新たな案件を確認した場合は随時更新します。
- CVI Investments, Inc.とは
- CVI Investmentsのownerは誰か
- Heights Capital Managementとは
- CVI Investmentsが使用する資金調達手法
- CVI Investmentsの日本上場企業への投資先一覧
- 事例1:ジーエヌアイグループへの複数回投資
- 事例2:ラクオリア創薬の新株式と新株予約権
- 事例3:スリー・ディー・マトリックスの継続的な資金調達
- 事例4:ispaceのエクイティ・プログラム
- 事例5:サンバイオの新株式と転換社債
- 事例6:リプロセルの固定行使価額型新株予約権
- ステラファーマとレナサイエンスにも共通する分割発行
- クオンタムソリューションズの大型共同割当
- CVI InvestmentsとEVO FUNDの違い
- CVI Investments案件で確認すべき7項目
- CVI Investmentsは「良い投資家」なのか
- まとめ
CVI Investments, Inc.とは
CVI Investments, Inc.は、ケイマン諸島法に基づいて設立された投資会社です。
日本企業の開示資料では、米国の機関投資家であるHeights Capital Management, Inc.が運用する投資主体として説明されています。
| 項目 | 確認できる内容 |
|---|---|
| 名称 | CVI Investments, Inc. |
| 所在地 | Ugland House, Grand Cayman, Cayman Islands |
| 設立根拠 | ケイマン諸島法に基づく免税有限責任会社 |
| 組成目的 | 投資 |
| 組成日 | 2015年7月1日 |
| 投資運用者 | Heights Capital Management, Inc. |
| Heights Capitalとの関係 | CVI Investmentsの投資運用を行い、保有証券について議決権・処分権を行使し得る関係 |
| Susquehannaとの関係 | Heights Capital ManagementはSusquehannaの投資部門・関連組織として位置付けられている |
| 主な投資対象 | バイオ、医療、テクノロジー、宇宙、エネルギー、金融サービスなどの成長企業 |
サンバイオの開示資料では、CVI Investmentsは2015年7月1日に組成されたケイマン諸島法人とされています。
一方、CVI Investmentsの出資総額、出資者、出資比率などは、関係者から開示の同意を得られていないことを理由に公表されていません。
したがって、公開情報から確認できるのは、CVI Investmentsの法的な所在地と、Heights Capital Managementが投資運用を行っている関係までです。
CVI Investmentsのownerは誰か
Googleでは「CVI Investments owner」という検索が行われていますが、CVI Investmentsの最終的な出資者や所有比率は公開されていません。
公開資料から確認できる関係は、次のように整理できます。
- CVI Investments, Inc.は、ケイマン諸島に設立された投資主体
- Heights Capital Management, Inc.が投資運用者
- Heights Capital ManagementはSusquehannaの投資組織・関連会社として紹介されている
- 米国SEC提出資料では、Heights Capital ManagementがCVI保有株式の議決権・処分権を共有し得るとされている
- CVI Investmentsの出資者や出資比率は非公開
そのため、「CVI InvestmentsはSusquehannaが100%所有するファンド」と断定することはできません。
正確には、Susquehannaに関連するHeights Capital Managementが運用するケイマン諸島の投資主体と説明するのが適切です。
Heights Capital Managementとは
Heights Capital Managementは、成長企業に対する株式・株式関連投資を行う投資組織です。
公式サイトでは、バイオテクノロジー、ヘルスケア、テクノロジー、金融サービス、メディア、エネルギー、天然資源などを投資対象として挙げています。
また、外部の投資家から一定期間の資金を集める一般的なファンドとは異なり、Susquehannaの自己資金を投資することで、ファンドの償還期限、出資者による解約、次号ファンドの資金募集といった制約を受けにくい点を特徴として説明しています。
この資金構造は、研究開発に長期間を要するバイオ企業や、大型プロジェクトを進める宇宙・テクノロジー企業への投資と相性がよいと考えられます。
ただし、長期投資が可能な資金を持つことと、取得した全株式を長期間保有することは同じではありません。
実際の保有方針、売却方針、議決権上限、ロックアップの有無は、案件ごとの買取契約や発行会社の開示を確認する必要があります。
CVI Investmentsが使用する資金調達手法
CVI Investmentsの日本企業への投資は、単純な第三者割当増資だけではありません。
企業の株価、資金需要、開発期間、財務状況に応じて、複数の証券を組み合わせています。
新株式の第三者割当
発行会社がCVI Investmentsに普通株式を直接発行し、払込日に資金を受け取る方法です。
新株予約権と異なり、発行時点で資金調達が確定する一方、発行済株式数と議決権数が直ちに増加します。
固定行使価額型の新株予約権
発行時に決めた行使価額を原則として維持する新株予約権です。
株価が行使価額を上回らなければ行使されにくいため、会社が想定した資金を調達できない可能性があります。
一方、株価下落に連動して行使価額が自動的に下がる設計ではないため、一般的なMSワラントとは株式需給への影響が異なります。
行使価額修正条項付新株予約権
市場株価に応じて行使価額が修正される新株予約権です。
株価が下落しても行使が進みやすい一方、新株発行と取得株式の売却が継続することで、株価の上値を抑える可能性があります。
行使価額修正条項付新株予約権の基本構造については、MSワラントとは?株価下落・希薄化リスクを解説も参照してください。
転換社債型新株予約権付社債
会社が社債として資金を受け取り、一定の条件で投資家が株式へ転換できる仕組みです。
株式へ転換されれば返済義務は減少しますが、発行済株式数が増加します。転換されない場合には、償還資金が必要になる可能性があります。
エクイティ・プログラム
近年のCVI案件で増えているのが、株式及び新株予約権発行プログラムです。
最初から全額を一括で発行するのではなく、一定期間内に複数回に分けて新株式と新株予約権を発行します。
会社側は、資金需要や株価を見ながら発行時期を調整できます。一方、株主にとっては、将来の追加発行と希薄化が長期間残る仕組みでもあります。
CVI Investmentsの日本上場企業への投資先一覧
以下は、2026年7月31日までの公開資料で確認できた主要な日本上場企業への投資事例です。
| 発行会社 | 証券コード | 主な時期 | 主なスキーム | 案件の特徴 |
|---|---|---|---|---|
| ジーエヌアイグループ | 2160 | 2018年・2021年 | 新株式・複数回号の新株予約権 | 複数年にわたる投資。新株予約権行使資金とCullgen株式取得が関連した事例 |
| キッズウェル・バイオ 旧ジーンテクノサイエンス |
4584 | 2019年 | 転換社債・行使価額修正条項付新株予約権 | Heartseedへの出資資金などを目的としたバイオ投資案件 |
| シンバイオ製薬 | 4582 | 2022年 | 新株式 | CVIへの第三者割当増資により約6億6,200万円を調達 |
| ラクオリア創薬 | 4579 | 2023年 | 新株式・新株予約権 | 新株式62万5,000株と新株予約権125万株分。後に行使価額を変更 |
| スリー・ディー・マトリックス | 7777 | 2023年~2025年 | 転換社債・修正型新株予約権・固定型新株予約権 | 複数回の資金調達と既存社債のリファイナンスを実施 |
| ACSL | 6232 | 2023年~2025年 | 新株式・転換社債・新株予約権 | ドローン開発資金。村田製作所との業務提携を伴うCBにもCVIが参加 |
| ispace | 9348 | 2024年~2025年 | 複数回の新株式・新株予約権発行プログラム | 月面開発資金を分割調達。創業者保有株式の取得契約も存在 |
| サンバイオ | 4592 | 2025年 | 新株式・転換社債 | 普通株式約10億円と転換社債を組み合わせた資金調達 |
| クオンタムソリューションズ | 2338 | 2025年 | 新株予約権・転換社債 | 複数の海外投資家が参加する大型第三者割当の一部をCVIが引受け |
| レナサイエンス | 4889 | 2025年~2026年 | 複数回の新株式・新株予約権発行プログラム | 研究開発の進捗と資金需要に応じ、最大4回に分けて発行 |
| ステラファーマ | 4888 | 2026年 | 複数回の新株式・新株予約権発行プログラム | BNCT事業などの成長資金を段階的に調達 |
| リプロセル | 4978 | 2026年 | 新株式・固定行使価額型新株予約権 | 新株式293万2,000株と同数の潜在株式を持つ第18回新株予約権を発行 |
確認済み主要投資先:12社
一覧から分かるように、CVI Investmentsの投資先はバイオ企業だけではありません。
創薬、再生医療、医療機器、宇宙開発、ドローン、AI・テクノロジーなど、先行投資が大きく、営業キャッシュフローだけでは成長資金を賄いにくい企業が多く含まれています。
事例1:ジーエヌアイグループへの複数回投資
ジーエヌアイグループは、CVI Investmentsによる日本上場企業投資を分析するうえで重要な事例です。
2018年には、新株式35万株と第43回・第44回新株予約権をCVI Investmentsへ割り当てました。
さらに2021年には、第46回、第47回、第48回新株予約権を発行しています。
第47回新株予約権は2023年11月に全て行使され、164万4,900株が交付されました。会社開示上の行使価額総額は約28億3,580万円です。
この資金調達は、単なる運転資金の補充にとどまりませんでした。
ジーエヌアイグループは、CVI Investmentsが保有するCullgen Inc.株式の取得資金に、新株予約権の行使によって調達した資金を使用すると公表しています。
つまり、CVIは資金提供者であるだけでなく、発行会社の戦略的な資産取得における取引相手にもなった事例です。
事例2:ラクオリア創薬の新株式と新株予約権
ラクオリア創薬は2023年1月、CVI Investmentsを割当先として、普通株式62万5,000株を1株1,258円で発行しました。
新株式による調達額は7億8,625万円です。
同時に、潜在株式数125万株の第16回新株予約権も発行しました。当初行使価額は1,556円でした。
発行時の資料では行使価額の修正を行わない設計とされていましたが、2025年4月、未行使の125万株分について行使価額を397円へ変更しています。
この事例は、発行時に固定的に見える新株予約権でも、その後の契約変更や会社決議によって条件が変更される可能性があることを示しています。
既存株主は、発行時の条件だけでなく、発行後の行使価額変更、行使状況、取得株式の売却状況まで追う必要があります。
事例3:スリー・ディー・マトリックスの継続的な資金調達
スリー・ディー・マトリックスは、CVI Investmentsを利用した資金調達を複数回実施しています。
2023年には、第8回無担保転換社債型新株予約権付社債、第35回新株予約権、第36回新株予約権を発行しました。
第35回新株予約権には行使価額修正条項があり、2023年12月までに1,266万6,200株分が行使されました。
2024年には第39回新株予約権を発行し、2025年には既存の転換社債を借り換えるための新たな転換社債を発行しています。
このように、CVIの投資は一度の増資で終了するとは限りません。
研究開発型企業では、開発期間が延びたり、製品化に追加資金が必要になったりするため、既存証券の行使、追加発行、社債の借換えが連続する場合があります。
事例4:ispaceのエクイティ・プログラム
ispaceは2024年、CVI Investmentsとの間で株式及び新株予約権発行プログラムを設定しました。
第1回発行では、普通株式275万株を1株602円で発行し、約16億5,550万円を調達しました。
同時に、潜在株式数275万株の新株予約権を発行し、行使された場合の資金を含めた調達予定額は約22億2,827万円とされました。
2025年1月の第3回発行では、普通株式275万株を1株802円で発行し、約22億555万円を調達しました。
同時発行された新株予約権も275万株分で、行使による調達予定額を含めると約29億8,218万円です。
ispaceの事例では、会社による新株式・新株予約権の発行だけでなく、創業者である袴田武史氏が保有する株式について、CVIが取得する契約も公表されました。
会社への資金流入を伴う新株発行と、既存株主間の株式売買は別の取引です。株主構成や議決権の変化を分析する際には、両者を分けて確認する必要があります。
事例5:サンバイオの新株式と転換社債
サンバイオは2025年、CVI Investmentsを割当先として、普通株式108万8,140株を1株919円で発行することを決議しました。
新株式による調達額は約10億円です。
さらに、無利息の転換社債型新株予約権付社債を組み合わせています。
この案件では、CVIの保有目的は純投資と説明され、CVIの実質的な議決権比率が9.9%を超える取引を行わない条項も設定されています。
これは、資金を供給しながらも、一定以上の議決権を持たないよう契約上の上限を設けた事例です。
ただし、純投資目的であることは、取得株式を長期間保有する保証を意味しません。継続保有、ロックアップ、市場売却の制限は、契約内容を個別に確認する必要があります。
事例6:リプロセルの固定行使価額型新株予約権
リプロセルは2026年、CVI Investmentsとの間で株式及び新株予約権発行プログラムを設定しました。
第2回第三者割当では、普通株式293万2,000株を1株112円で発行し、3億2,838万4,000円を調達しました。
同時に発行された第18回新株予約権の潜在株式数も293万2,000株です。
第18回新株予約権の行使価額は1株149円で、株価に連動して行使価額が修正される条項はありません。
行使された場合の調達予定額は約4億4,018万円ですが、全て行使されることが保証されているわけではありません。
リプロセル案件の発行条件、希薄化率、資金使途については、リプロセルがCVIに第三者割当|希薄化率24.65%の資金調達を解説で詳しく整理しています。
ステラファーマとレナサイエンスにも共通する分割発行
ステラファーマとレナサイエンスも、CVI Investmentsとの間で複数回に分けた株式及び新株予約権発行プログラムを設定しています。
ステラファーマの第1回発行では、普通株式100万株を1株696円で発行し、6億9,600万円を調達しました。
同時発行された新株予約権は105万株分です。
第2回発行では、普通株式100万株を1株316円で発行し、3億1,600万円を調達しました。新株予約権は105万株分で、行使価額は446円でした。
レナサイエンスでは、研究開発の進捗や公的研究費の獲得状況に応じ、最大4回に分けて新株式と新株予約権を発行するプログラムが設定されました。
分割発行は、会社が必要な時期に資金を調達できる柔軟性を持つ一方、株主側から見ると、将来の発行価格、発行株式数、希薄化が確定しない期間が続くことになります。
クオンタムソリューションズの大型共同割当
クオンタムソリューションズは2025年、CVI Investmentsのほか、Integrated Asset Management (Asia) Limited、ARK Investment Management LLCなどを割当先とする大型の第三者割当を実施しました。
第14回新株予約権の潜在株式数は2,000万株で、このうち1,000万株分がCVI Investmentsに割り当てられました。
さらにCVIは、潜在株式数320万株の転換社債型新株予約権付社債も引き受けています。
この事例では、CVIが単独で全ての資金を提供するのではなく、複数の海外投資家と共同で大型ファイナンスに参加しています。
投資家ごとに割当証券、保有方針、転換条件、売却行動が異なる可能性があるため、割当先を一括して評価しないことが重要です。
CVI InvestmentsとEVO FUNDの違い
CVI InvestmentsとEVO FUNDは、どちらも日本の上場企業が行う第三者割当ファイナンスに登場する海外投資家です。
しかし、案件の設計には違いがあります。
| 比較項目 | CVI Investments | EVO FUND |
|---|---|---|
| 運用関係 | Heights Capital Managementが運用 | Evolution Financial Groupとの関係で説明される |
| 主な投資対象 | バイオ、医療、宇宙、ドローン、テクノロジーなど | 幅広い業種の成長企業・再建企業 |
| 使用する証券 | 新株式、固定型・修正型新株予約権、CB、分割発行プログラム | 行使価額修正条項付新株予約権を含む案件が多い |
| 発行方法 | 一括発行と複数回のプログラム発行を使い分ける | 一括発行型の新株予約権案件が多い |
| 保有方針 | 案件ごとに純投資、中長期投資可能、議決権上限などを設定 | 純投資目的で市場売却を前提とする案件が多い |
| 株主が見るべき点 | 発行回数、固定・修正条件、CB償還、保有上限 | 行使価額修正、行使速度、取得株式の市場売却 |
CVI案件だから株式を長期保有する、EVO案件だから直ちに売却する、と一律に判断することはできません。
重要なのは、投資家名ではなく、各案件の発行条件、行使・転換条件、契約上の売却制限、資金使途、発行後の実績です。
CVI Investments案件で確認すべき7項目
1.新株式と新株予約権を分けて確認する
新株式は払込時点で資金調達と希薄化が確定します。
新株予約権は発行されただけでは、行使分の資金は会社に入りません。
2.潜在株式数と希薄化率
新株式、新株予約権、転換社債を全て合算し、最大で何株が増えるのかを確認します。
複数回発行プログラムでは、将来発行分を含めた上限も確認する必要があります。
3.行使価額が固定か修正型か
固定行使価額型は、株価が行使価額を下回ると資金調達が進まない可能性があります。
修正型は行使が進みやすい反面、株式需給への継続的な負担となる可能性があります。
4.取得株式の保有・売却方針
純投資、中長期保有可能、継続保有の取り決めなし、議決権9.9%上限など、案件によって条件が異なります。
会社が「中長期投資が可能な投資家」と説明していても、売却禁止契約がなければ市場売却は可能です。
5.転換社債の償還条件
転換されなかった場合の償還期限、繰上償還請求権、償還価格、利率を確認します。
額面100円に対して109円で償還する条件などがある場合、会社側の実質的な資金負担は増加します。
6.調達資金の使途
研究開発費、治験費用、M&A、設備投資、借入金返済、既存社債の償還など、資金使途によって企業価値への影響は異なります。
赤字補填だけで終わるのか、将来の売上や資産取得につながるのかを確認する必要があります。
7.発行後の結果
最も重要なのは、発行発表時の計画ではなく、その後の結果です。
- 新株予約権は何株分行使されたか
- 実際にいくら調達したか
- 調達資金は計画どおり使用されたか
- 製品開発や事業計画は進んだか
- 追加資金調達が必要になっていないか
- 発行済株式数と株価はどう変化したか
PIPES型ファイナンスは、発行した時点では評価できません。
資金調達後に企業価値を高められたかまで追う必要があります。
CVI Investmentsは「良い投資家」なのか
CVI Investmentsを、企業を支援する長期投資家、または株式を売却する短期投資家のどちらか一方に分類することは適切ではありません。
実際の案件を見ると、CVIは次のような複数の役割を担っています。
- 研究開発資金を提供する株式投資家
- 新株予約権の行使によって段階的に資金を供給する投資家
- 転換社債を引き受ける債権者
- 既存社債の借換え資金を提供する投資家
- 発行会社との間で未上場株式や事業資産を取引する相手方
- 複数の海外投資家と共同で大型増資に参加する投資家
発行会社にとっては、銀行借入や公募増資だけでは確保できない資金を調達できるメリットがあります。
一方、既存株主には、希薄化、株式需給の悪化、転換社債の償還負担、追加発行が続くリスクがあります。
したがって、CVI Investmentsの名前だけで案件を評価するのではなく、調達資金によって増加する企業価値が、希薄化による株主価値の減少を上回るかを見る必要があります。
まとめ
CVI Investments, Inc.は、Heights Capital Managementが運用するケイマン諸島の投資主体です。
Heights Capital ManagementはSusquehannaに関連する投資組織ですが、CVI Investmentsの出資者や所有比率は公開されていません。
日本では、バイオ、再生医療、宇宙、ドローン、テクノロジーなど、成長投資に多額の資金を必要とする上場企業への投資が確認されています。
主なポイントは次の通りです。
- CVI Investmentsの投資運用者はHeights Capital Management
- Heights Capital ManagementはSusquehannaの投資組織・関連会社
- CVIの出資者、出資比率、最終的な所有者は公開されていない
- 新株式、新株予約権、転換社債、分割発行プログラムを使い分けている
- 日本では少なくとも複数のバイオ・成長企業への投資実績がある
- 固定行使価額型と行使価額修正型の両方を使用している
- 純投資目的でも、具体的な保有・売却条件は案件ごとに異なる
- 評価すべきなのは投資家名ではなく、希薄化と資金使途、その後の企業価値向上
PIPES.jpでは、今後もCVI Investmentsによる新たな第三者割当案件、既存新株予約権の行使状況、転換社債の転換・償還、調達資金の使用状況を追跡します。
新たな投資先を確認した場合は、本記事の投資先一覧と個別企業の分析記事を追加し、資金調達後の結果まで検証します。
主な参照資料
- Heights Capital Management公式サイト
- Susquehanna「What We Do」
- 米国SEC:CVI Investments及びHeights Capital Management提出資料
- サンバイオ「第三者割当による新株式及び転換社債型新株予約権付社債の発行」
- ジーエヌアイグループ「第三者割当増資の払込完了」
- ジーエヌアイグループ「第47回新株予約権の行使完了」
- 旧ジーンテクノサイエンス「転換社債及び第9回新株予約権の発行」
- ラクオリア創薬「第三者割当による新株式及び第16回新株予約権の発行」
- ラクオリア創薬「第16回新株予約権の行使価額の修正」
- スリー・ディー・マトリックス「転換社債及び第35回・第36回新株予約権の発行」
- ACSL「第2回転換社債型新株予約権付社債の発行」
- ispace「第1回第三者割当の払込完了」
- ispace「第3回第三者割当の払込完了」
- クオンタムソリューションズ「新株予約権及び転換社債の発行条件決定」
- ステラファーマ「第1回第三者割当の払込完了」
- ステラファーマ「第2回第三者割当の発行」
- リプロセル「第2回第三者割当の払込完了」
免責事項:本記事は公開情報に基づく分析・情報提供を目的としたものであり、特定の有価証券の取得、売却、保有を推奨するものではありません。新株予約権の行使、転換社債の転換、調達金額、資金使途、株価及び業績は今後変動する可能性があります。投資判断は最新の適時開示及び有価証券届出書等を確認のうえ、ご自身の責任で行ってください。