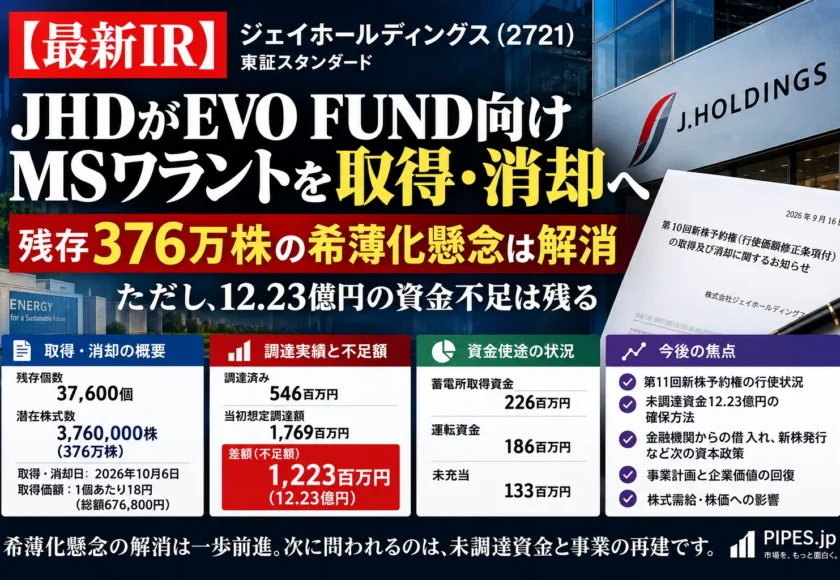
ジェイホールディングス株式会社(2721・東証スタンダード)は2026年9月16日、EVO FUNDを割当先として発行していた第10回新株予約権について、残存する全てを取得し、取得後ただちに消却すると開示しました。
第10回新株予約権は、行使価額修正条項付の新株予約権です。いわゆるMSワラント型の資金調達スキームであり、JHDが2026年2月13日に第三者割当で発行したものです。
今回の取得・消却対象は、2026年9月16日時点で残存する37,600個です。第10回新株予約権は1個につき100株のため、残存分の潜在株式数は3,760,000株となります。
つまり、JHDはEVO FUND向けMSワラントの残存分を消却することで、今後発生し得た376万株分の希薄化懸念を解消する方向に動いたことになります。
ただし、これを単純にポジティブな材料だけとして見るのは早計です。第10回新株予約権による実際の調達額は546百万円にとどまり、当初想定していた1,769百万円との差額は1,223百万円にのぼります。
したがって、今回の開示は「EVO型MSワラントの終了」であると同時に、「未調達資金を今後どう埋めるのか」という新たな資本政策の入口でもあります。
本記事の前提:本記事は、JHDが2026年9月16日に公表した「第10回新株予約権(行使価額修正条項付)の取得及び消却に関するお知らせ」に基づく分析記事です。特定銘柄の売買、投資判断、または将来の株価動向を推奨・予測するものではありません。
JHDがEVO FUND向け第10回新株予約権を取得・消却へ
今回の開示内容を整理すると、次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象 | 第10回新株予約権 |
| 割当先 | EVO FUND |
| 割当日 | 2026年2月13日 |
| 発行個数 | 82,700個 |
| 目的株式数 | 普通株式8,270,000株 |
| 行使済個数 | 45,100個 |
| 残存個数 | 37,600個 |
| 取得・消却対象 | 取得日時点で残存する第10回新株予約権の全部 |
| 取得価額 | 1個あたり18円、総額676,800円 |
| 取得日・消却日 | 2026年10月6日 |
| 消却後の残存数 | 0個 |
なお、JHDは、取得日までに第10回新株予約権が行使された場合には、取得及び消却する新株予約権の数や取得価額が減少する可能性があるとしています。
残存376万株分の潜在希薄化は解消へ
第10回新株予約権の残存個数は、2026年9月16日時点で37,600個です。
第10回新株予約権は1個あたり100株であるため、残存分の潜在株式数は次のように計算できます。
| 残存個数 | 1個あたり株式数 | 残存潜在株式数 |
|---|---|---|
| 37,600個 | 100株 | 3,760,000株 |
今回の取得・消却により、この3,760,000株分の将来希薄化懸念は消えることになります。
MSワラントでは、残存する新株予約権がある限り、将来の行使による株式増加や、行使後の売却による株式需給への影響が意識されます。
その意味で、JHDが第10回新株予約権を取得・消却する判断は、EVO FUND向けMSワラントによるオーバーハングを整理する動きと見ることができます。
ただし、すでに451万株は行使済み
一方で、今回の消却によって、これまでに発生した希薄化まで消えるわけではありません。
JHDは、第10回新株予約権について、2026年9月16日現在までに45,100個が行使され、交付株式数は4,510,000株となったと説明しています。
| 区分 | 個数 | 株式数 |
|---|---|---|
| 発行済新株予約権 | 82,700個 | 8,270,000株 |
| 行使済み | 45,100個 | 4,510,000株 |
| 残存分 | 37,600個 | 3,760,000株 |
つまり、今回の消却は「これ以上の第10回新株予約権による希薄化を止める」ものであって、既に行使された451万株分の影響は残ります。
既存株主にとっては、ここを分けて見る必要があります。
調達済みは5.46億円、当初想定との差額は12.23億円
JHDは、第10回新株予約権により、これまでに546百万円の資金調達を実現したとしています。
調達した資金の充当状況は、次のとおりです。
| 使途 | 充当額 |
|---|---|
| 系統用蓄電池事業における蓄電所取得資金 | 226百万円 |
| 運転資金 | 186百万円 |
| 未充当 | 133百万円 |
一方で、発行時点では、第10回新株予約権がすべて当初行使価額214円で行使された場合、1,769百万円の資金調達を見込んでいました。
しかし、実際の調達額は546百万円です。
| 項目 | 金額 |
|---|---|
| 当初想定調達額 | 1,769百万円 |
| 実際の調達額 | 546百万円 |
| 差額 | 1,223百万円 |
ここが、今回の開示で最も重要な論点です。
残存MSワラントを消却すれば、将来の希薄化懸念は軽くなります。しかし、同時に、当初想定していた資金調達の大部分は実現しないことになります。
つまり、JHDは「希薄化懸念の解消」と引き換えに、「未調達資金をどう確保するのか」という課題を抱えることになります。
現在の株価は下限行使価額107円を下回る105円
JHDは今回の開示で、2026年9月16日現在の株価が105円であり、第10回新株予約権の下限行使価額である107円を下回って推移していると説明しています。
これに伴い、第10回新株予約権の行使価額も107円まで修正されており、直近の行使は限定的となっているとしています。
これは、EVO FUND向け第10回新株予約権が、資金調達手段として機能しにくくなっていたことを示しています。
JHDは、今後見込まれる資金調達効果と、残存新株予約権による将来の希薄化及び株式需給への影響を総合的に勘案した結果、取得・消却が資本政策上適切であると判断したと説明しています。
今後の資金調達はどうなるのか
JHDは、未調達となっている資金使途について、手元資金、営業収入、今後の資金調達等を組み合わせることにより対応する方針を示しています。
また、今後の資金調達については、事業計画、資金需要、財務状況、市場環境等を総合的に勘案し、金融機関からの借入れ、新株式の発行、その他の資金調達手段を含め、適時適切な方法を検討するとしています。
ここで注意すべきなのは、EVO FUND向け第10回新株予約権の消却によって、資金調達問題が終わるわけではないという点です。
むしろ、今後の焦点は次の3つに移ります。
- 未調達となった12.23億円をどう補うのか
- 金融機関借入れで対応できるのか
- 新株発行や別の第三者割当など、再び希薄化を伴う資本政策が出てくるのか
第10回新株予約権の消却は、資本政策の終わりではありません。
むしろ、次の資金調達手段をどう設計するのかが、これからの最大の論点になります。
第11回新株予約権の論点は残る
今回取得・消却されるのは、EVO FUND向けの第10回新株予約権です。
一方で、JHDには、Recharge Power、SIC ENERGY、眞野定也氏、PARK KUNTAERANG氏を割当先とする第11回新株予約権の論点が残ります。
第11回新株予約権については、2026年8月26日に行使価額が193円から107円へ修正されています。
また、JHDは9月2日、眞野氏が基準日後に第11回新株予約権の行使により取得した100万株について、9月4日の臨時株主総会における議決権10,000個を付与すると開示していました。
そのため、JHDの資本政策を評価するうえでは、第10回新株予約権の消却だけでは不十分です。
今後は、第11回新株予約権の残存状況、行使状況、希薄化影響、そして眞野氏を含む割当先の保有方針を確認する必要があります。
総会後の会社側メッセージとしてどう読むか
JHDでは、2026年9月4日の臨時株主総会で、ノアグループホールディングス株式会社が提案した取締役3名選任案が否決されました。
その後に出てきた大きな資本政策が、今回のEVO FUND向け第10回新株予約権の取得・消却です。
この流れで見ると、JHDは総会後、まずEVO FUND向けMSワラントの残存分を整理することで、株式需給と希薄化懸念の一部を解消しようとしているように見えます。
これは、株主に対して「希薄化懸念を放置しない」というメッセージにはなり得ます。
しかし、会社側が株主提案を退け、現経営陣が引き続き経営を担う以上、問われるのはここからです。
残存ワラントを消却しただけでは、売上が伸びるわけでも、赤字が解消するわけでもありません。
現経営陣には、未調達資金をどう確保し、どの事業に投下し、どのように企業価値と株主価値を回復させるのかを示す説明責任があります。
PIPES.jpの見方|EVO型MSワラントの終了と、次の資本政策の始まり
PIPES.jpとして今回のIRを見るなら、結論は明確です。
JHDは、EVO FUND向け第10回MSワラントの残存分を取得・消却することで、将来の希薄化懸念を一部解消します。
しかし、当初想定していた資金調達額との差額は12.23億円にのぼります。
したがって、今回の開示は「EVO型MSワラントの終了」であると同時に、「次の資本政策の始まり」でもあります。
今後の焦点は、次の通りです。
- 残存376万株分の希薄化懸念解消を市場がどう評価するか
- 未調達12.23億円をどう補うのか
- 第11回新株予約権の行使状況と希薄化影響
- 金融機関借入れ、新株発行、別の第三者割当など次の資金調達手段
- 総会後の現経営陣がどのような再建策を示すのか
JHD案件は、MSワラントによる資金調達、臨時株主総会、基準日後議決権付与、そして今回のワラント取得・消却へと、資本政策とガバナンスが連続して動いている事例です。
今後も、PIPES型資金調達後に何が起きるのかを考えるうえで、重要なケーススタディとして追う必要があります。
まとめ
JHDは2026年9月16日、EVO FUND向け第10回新株予約権の残存分を取得し、取得後ただちに消却すると開示しました。
今回のポイントは、次のとおりです。
- 対象はEVO FUND向け第10回新株予約権
- 2026年9月16日時点の残存個数は37,600個
- 残存潜在株式数は3,760,000株
- 取得価額は総額676,800円
- 取得・消却日は2026年10月6日
- 消却後の第10回新株予約権の残存数は0個
- これまでに45,100個が行使され、4,510,000株が交付済み
- 調達済み資金は546百万円
- 当初想定調達額1,769百万円との差額は1,223百万円
- 今後の資金調達手段と第11回新株予約権の論点は残る
今回の取得・消却により、JHDはEVO FUND向けMSワラントの残存分による希薄化懸念を整理することになります。
しかし、資金調達面では、当初想定より12.23億円不足した状態が残ります。
つまり、今回のIRは、単なるワラント消却ではありません。
EVO型MSワラントによる資金調達をいったん終わらせ、次にどのような資本政策と事業再建策を示すのか。
JHDは、総会後の新たな局面に入ったと見るべきです。
主な参照資料
- 株式会社ジェイホールディングス「第10回新株予約権(行使価額修正条項付)の取得及び消却に関するお知らせ」
- 株式会社ジェイホールディングス「第三者割当による第10回新株予約権、第11回新株予約権の発行並びに新株予約権の買取契約の締結に関するお知らせ」
- 株式会社ジェイホールディングス「第11回新株予約権の行使価額の修正に関するお知らせ」
- 株式会社ジェイホールディングス「基準日後株主に対する議決権付与に関するお知らせ」
免責事項:本記事は公開情報に基づく分析記事であり、特定銘柄の売買、投資判断、または将来の株価動向を推奨・予測するものではありません。新株予約権の取得・消却、今後の資金調達、希薄化、株価動向、業績への影響等については不確実性があります。投資判断は各投資家ご自身の責任で行ってください。