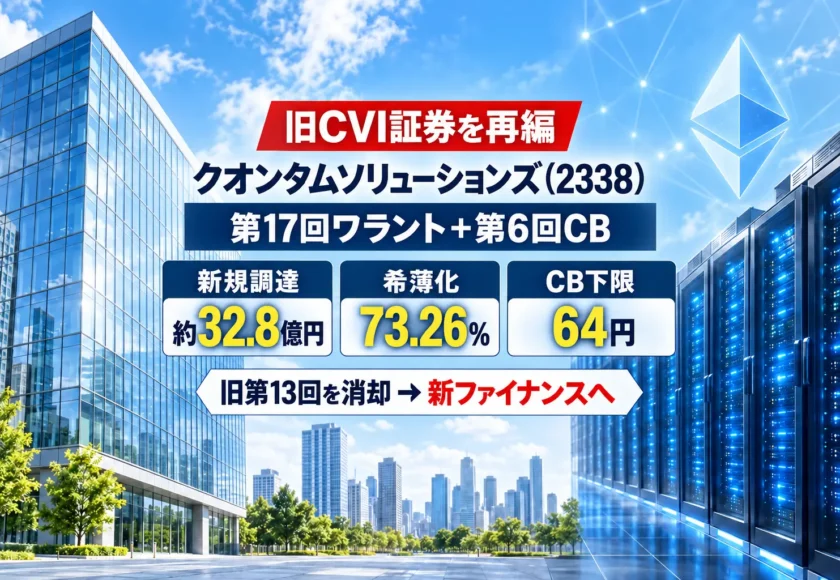
クオンタムソリューションズ株式会社(2338・東証スタンダード)は、2026年8月7日、Blackwell Cloud Co., LimitedとCVI Investments, Inc.を割当先とする第三者割当を発表しました。8月18日の訂正、8月24日の払込完了、8月28日の第13回新株予約権消却完了までを反映すると、本件は新規資金調達とCVI向け旧証券の借換えを同時に進めた大型資本再編です。
新規資金調達の最大額は約32.8億円です。一方、有価証券届出書に記載された払込金額の総額約53.47億円には、第4回CBから第6回CBへの借換え約20.67億円が含まれます。このCB部分は債務との相殺で処理され、新しい現金は会社へ入りません。「発行総額」と「新規に入る現金」を分けて読む必要がある案件です。
この記事のポイント
- 割当先はBlackwell Cloud Co., LimitedとCVI Investments, Inc.
- 新株式と第16回・第17回新株予約権による新規調達は最大約32.8億円
- CVI向け第13回新株予約権10,890,000株分は取得・消却済み
- 第13回に代わる第17回は潜在株式6,000,000株、行使価額300円
- 第4回CBは約20.67億円の第6回修正型CBへ借換え
- 会社開示の希薄化率は当初転換価額ベースで73.26%
- 第6回CBの転換価額は116円、半年ごとに修正、下限64円
- 資金使途はAIデータセンター事業とイーサリアム購入
クオンタムソリューションズの資本再編概要
| 会社名 | クオンタムソリューションズ株式会社 | 証券コード | 2338 | 市場 | 東証スタンダード | 当初開示日時 | 2026年8月7日16時30分 | 訂正開示 | 2026年8月18日17時00分 | 払込完了開示 | 2026年8月24日16時00分 | 第13回の取得・消却 | 8月27日取得、8月28日全数消却 | 資金調達手法 | 第三者割当新株式、第16回・第17回新株予約権、第6回無担保転換社債型新株予約権付社債 | 割当先 | Blackwell Cloud Co., Limited、CVI Investments, Inc. |
|---|
| 新規調達の最大額 | 約32.80億円(新株式+第16回・第17回新株予約権) | 届出書上の払込金額総額 | 5,347,371,860円(第6回CBの借換え2,067,200,000円を含む) | 届出書上の差引手取概算額 | 5,329,576,310円 | 開示希薄化率 | 73.26%(第6回CBを当初転換価額116円で計算) |
発行した4種類の証券
| 証券 | 割当先 | 株式数・潜在株式数 | 価格 | 金額 |
|---|---|---|---|---|
| 普通株式 | Blackwell | 4,046,000株 | 発行価額120円 | 485,520,000円 |
| 第16回新株予約権 | Blackwell | 8,214,000株 | 行使価額120円 | 993,811,860円 |
| 第17回新株予約権 | CVI | 6,000,000株 | 行使価額300円 | 1,800,840,000円 |
| 第6回CB | CVI | 17,820,689株(当初転換価額ベース) | 当初116円・下限64円 | 2,067,200,000円 |
普通株式4,046,000株は払込日に発行され、その時点で希薄化が発生します。第16回・第17回新株予約権は行使時に、第6回CBは転換時に普通株式が増加します。したがって、表の潜在株式がすべて同時に発行済みになったわけではありません。
新規資金は約32.8億円、約20.67億円は借換え
有価証券届出書の「払込金額の総額」は5,347,371,860円、差引手取概算額は5,329,576,310円です。しかし、この数字をそのまま「会社に約53億円の新しい現金が入る」と読むのは正確ではありません。
第6回CBの発行額2,067,200,000円は、第4回CBの繰上償還債務と相殺されました。新たな現金の授受を伴わない借換えです。新株式、第16回・第17回新株予約権から見込む新規調達額は、発行価額と全行使を合計して最大3,280,171,860円となります。
また、第17回新株予約権の発行価額840,000円も、第13回新株予約権の取得対価の一部と相殺されています。第17回の本格的な資金流入は、CVIが1株300円で権利を行使したときに発生します。
CVI向け第13回ワラントを取得・消却
クオンタムソリューションズは、CVIが保有していた第13回新株予約権の残存108,900個を2026年8月27日に取得し、翌28日に全数を消却しました。消滅した潜在株式は10,890,000株です。
第13回の当初発行数は140,000個、潜在株式14,000,000株でした。2025年10月に31,100個が行使されて3,110,000株が発行され、残った10,890,000株分が今回整理されました。
代わりにCVIへ発行した第17回新株予約権の潜在株式は6,000,000株です。このワラント同士だけを比べると、潜在株式は4,890,000株減少しました。ただし、案件全体の希薄化は第6回CBやBlackwell向け証券も含めて確認しなければなりません。「旧ワラント消却=案件全体の希薄化が縮小」とは限らない点が重要です。
第17回ワラントは300円の固定行使価額
| 新株予約権数 | 60,000個 | 潜在株式数 | 6,000,000株 | 発行価額 | 1個14円、総額840,000円 | 行使価額 | 300円 | 割当日 | 2026年8月24日 | 行使期間 | 2026年8月25日~2030年8月23日 | 資金使途 | 暗号資産(イーサリアム)購入資金 |
|---|
第17回の行使価額300円は、取締役会決議日前日の終値128円に対して約134%のプレミアムです。一般的なMSワラントのように市場株価へ連続的に追随して行使価額が下がる設計ではありません。会社は、旧第13回ワラントと第4回CBの下限価格300円との整合性を維持したと説明しています。
一方で、将来、より低い価格で新株式や新株予約権などを発行した場合に条件を調整するフルラチェット型の希薄化防止条項があります。300円という表示だけで条件が永久に固定されると決めつけず、後発の資本政策も追う必要があります。
行使価額が市場株価を大きく上回る間は、CVIに行使の経済合理性が生じにくく、予定した18億円がすぐ会社へ入るとは限りません。固定行使価額型とMSワラントの違いは、MSワラントとは?株価下落・希薄化リスク・第三者割当との違いを解説でも整理しています。
第4回CBを第6回修正型CBへ借換え
第6回無担保転換社債型新株予約権付社債の発行総額は2,067,200,000円です。割当先はCVIで、利率は0%、償還期限は2030年10月18日。第4回CBの償還債務と発行時の払込債務を相殺しているため、この時点で新しい現金は流入していません。
当初転換価額は116円です。払込日から6か月後を初回として半年ごとに、直前5取引日のVWAPのうち最も低い価格の90%へ修正されます。ただし、上限は当初転換価額の110%、下限は64円です。
会社開示の潜在株式17,820,689株と希薄化率73.26%は、当初転換価額116円を前提にしています。転換価額が下方修正されれば、CBの転換で交付される株式数は増加します。仮に64円まで下がると、第6回CBだけで32,300,000株相当となる計算です。
希薄化率73.26%は「固定された最大値」ではない
8月18日の訂正を反映した当初転換価額ベースの株式増加数は、合計36,080,689株です。2026年2月28日時点の発行済株式49,248,593株に対し、会社開示の希薄化率は73.26%です。
36,080,689株 ÷ 49,248,593株 × 100 = 約73.26%
ただし、第6回CBには転換価額修正条項があります。CBが下限64円まで修正され、第16回・第17回の株式数を開示時点のままと仮定すると、増加株式数は50,560,000株、発行前株式数に対する比率は約102.66%となります。これはPIPES.jpによる条件付き試算であり、会社が開示した73.26%とは前提が異なります。
さらに希薄化防止条項による将来の調整可能性があるため、本件を一つの数字だけで「最大希薄化率」と断定するのは適切ではありません。希薄化率の分母と計算時点については、希薄化率の計算方法を解説も確認してください。
資金使途はAIDC事業とイーサリアム購入
| 調達手段 | 資金使途 | 予定額 | 予定時期 |
|---|---|---|---|
| 普通株式 | AIデータセンター事業の初期立ち上げ | 4.75億円 | 2026年8月 |
| 第16回新株予約権 | AIデータセンター事業構築費用 | 9.85億円 | 2026年10月~2027年6月 |
| 第17回新株予約権 | 暗号資産(イーサリアム)購入 | 18億円 | 2026年8月~2030年10月 |
| 第6回CB | 第4回CBの償還 | 約20.67億円 | 2026年8月 |
普通株式による資金は、GPUサーバー32台分の製造枠・供給を確保するための前払金などに使われます。第16回ワラントの資金は、内装・設備工事、ネットワーク機器、ストレージ機器、ソフトウェア、設置費用、運転資金へ充当する計画です。
CVI向け第17回ワラントの18億円は、旧第13回ワラントの資金使途を引き継ぎ、イーサリアム購入に充当されます。ただし、ワラントは行使されなければ資金が入りません。AIDC事業と暗号資産購入では、資金流入の確実性と事業リスクが異なるため、別々に進捗を追う必要があります。
普通株保有率と株券等保有割合は別物
73.26%は、CVIが現在クオンタムソリューションズの普通株を73.26%保有しているという意味ではありません。Blackwell向け新株・ワラントとCVI向けワラント・CBを合算した、当初条件ベースの希薄化率です。
また、EDINETの大量保有報告書に記載される「株券等保有割合」には、普通株だけでなく新株予約権やCBの潜在株式が含まれる場合があります。実際の普通株保有数、未行使の潜在株式、株券等保有割合を区別して確認しなければなりません。
CVIの運用主体や日本企業への投資事例は、CVI Investmentsとは?日本上場企業への投資先一覧と資金調達手法を解説で整理しています。
PIPESとして注目すべきポイント
1.新規調達と借換えが一つの総額に含まれる
届出書上の約53.47億円のうち、約20.67億円は旧CBの借換えです。資金調達額を見るときは、会社へ新規に入る現金、既存債務の相殺、ワラント行使が必要な将来資金を分ける必要があります。
2.ワラント単体では潜在株式489万株を削減
第13回の残存10,890,000株分を消却し、第17回の6,000,000株分へ切り替えたため、ワラント同士の比較では潜在株式が4,890,000株減りました。しかし、新CBやBlackwell向け証券を含む案件全体では大規模な希薄化が生じ得ます。
3.第17回はプレミアム行使価額、第6回CBは修正型
同じCVI向けでも、第17回は300円の固定行使価額、第6回CBは116円から半年ごとに修正される設計です。割当先の名前だけで判断せず、証券ごとの価格条件を読む必要があります。
4.債務超過と上場維持基準への対応が背景
同社は2026年2月末時点で債務超過となり、上場維持基準の改善期間に入っています。今回の普通株発行はAIDC事業資金の確保だけでなく、自己資本の充実と財務基盤改善という意味も持ちます。
CVIの他案件との違い
リプロセル×CVIは、普通株と固定行使価額型ワラントを複数回に分けて発行するエクイティ・プログラムです。ステラファーマ×CVIも25%基準直前の段階型調達として整理できます。
これに対し、クオンタムソリューションズは、旧ワラントの消却、旧CBの繰上償還、新ワラント、新CB、別投資家への普通株・ワラントを同時に組み合わせています。同じCVI案件でも、単純な「CVIへ第三者割当」という括りでは構造を説明できません。
今後確認すべき開示
- 第16回・第17回新株予約権の行使状況と実際の調達額
- 第6回CBの半年ごとの転換価額修正
- 第6回CBの転換株式数と残高
- 第14回新株予約権200,000個の残存・行使状況
- BlackwellとCVIの大量保有報告書・変更報告書
- AIDC事業のGPUサーバー導入、正式契約、稼働状況
- 第17回ワラントによるイーサリアム購入額と保有状況
- 債務超過解消と上場維持基準への適合状況
まとめ
クオンタムソリューションズは、Blackwell向け新株式・第16回ワラントと、CVI向け第17回ワラント・第6回CBを組み合わせた資本再編を実施しました。新株式と2種類のワラントによる新規調達は最大約32.8億円です。
CVI向け第13回ワラント10,890,000株分は消却され、第17回6,000,000株分へ切り替わりました。一方、第4回CBは約20.67億円の第6回修正型CBへ借り換えられ、会社開示の希薄化率は当初転換価額ベースで73.26%です。転換価額が下がれば株式数はさらに増えるため、この数字を固定された最大値として扱うことはできません。
本件は「旧証券を消却したから希薄化が解消した」と単純化せず、新旧証券、新規現金と相殺、固定価格と修正価格を分解して読むべきPIPES型リファイナンス事例です。
関連記事
- CVI Investmentsとは?日本上場企業への投資先一覧と資金調達手法を解説
- リプロセルがCVIに第三者割当|希薄化率24.65%のPIPES型資金調達
- MSワラントとは?株価下落・希薄化リスク・第三者割当との違い
- 希薄化率の計算方法を解説
- PIPESとは?投資・金融での意味を解説
開示資料
本記事はクオンタムソリューションズの適時開示資料および有価証券届出書を基に資本政策の構造を整理したもので、特定銘柄や暗号資産の売買を推奨するものではありません。投資判断は最新の開示資料を確認のうえ、ご自身の責任で行ってください。